「家を買いたいけれど、自分たちの年収で本当に大丈夫なのか」と不安を感じている子育て世代の夫婦は少なくありません。
年収に対していくらの物件が買えるのかは、年収倍率や返済負担率といった指標を使えば具体的な数字として把握できます。
この記事では、年収別の物件価格の目安から住宅ローンの返済シミュレーション、購入タイミングの考え方までを、国土交通省や住宅金融支援機構の最新データを交えてわかりやすく整理しました。
「そろそろ本気でマイホームを考えたい」と感じている方は、ぜひ最後まで読んでみてください。
この記事でわかること
- 年収倍率・返済負担率という
- 自分の年収で購入できる物件価格の目安がわかる
- 国土交通省の最新調査に基づく購入者の実データがわかる
- 年収別の住宅ローン返済額シミュレーションがわかる
- 年収が足りないと感じたときの具体的な対策がわかる
家を買う前に知っておきたい年収と住宅ローンの基礎知識
住宅購入で失敗しないためには、「年収の何倍まで借りられるか」だけでなく、返済負担率や諸費用の存在も理解しておく必要があります。
ここでは、資金計画の土台となる2つの指標を確認しておきましょう。
「年収倍率」とは?購入価格の目安を掴む指標
年収倍率とは、物件価格が年収の何倍にあたるかを示す数値で、無理なく購入できる物件の価格帯を知るための目安として広く使われています。
一般的に、住宅購入の年収倍率は5〜7程度が適切とされています。
たとえば年収400万円であれば、2,000万〜2,800万、年収600万円であれば、3,000万〜4,200万の物件が目安になります。
| 年収 | 年収倍率5倍 | 年収倍率7倍 |
| 400万円 | 2,000万円 | 2,800万円 |
| 500万円 | 2,500万円 | 3,500万円 |
| 600万円 | 3,000万円 | 4,200万円 |
ただし年収倍率はあくまで購入価格の目安であり、生活費・教育費・老後資金なども踏まえた返済計画を立てることが不可欠です。
借入可能額の考え方をさらに詳しく知りたい方は、下記の関連記事も参考にしてください。
関連記事:マイホームは注文?建売?どっちがいいの?住宅ローンは年収の何倍まで借りられる?借入可能額と無理なく返せる返済計画の立て方
上記の記事では、借入可能額の算出方法をさらに細かく解説していますので、年収倍率の考え方と合わせて確認しておくと資金計画の精度が上がります。
「返済負担率(返済比率)」とは?無理のない返済のカギ
返済負担率(返済比率)とは、年収に対して年間の返済額がどのくらいの割合を占めるかを示す数値です。
たとえば年収400万円の人が年間100万円を返済する場合、返済負担率は25%になります。
金融機関ごとに審査基準は異なりますが、一般的な目安は以下の通りです。
| 返済負担率 | 評価 |
|---|---|
| 20%以下 | 余裕のある返済ペース |
| 25〜30% | 無理のない一般的な目安 |
| 35%以上 | 家計への負担が大きくなるリスクあり |
住宅金融支援機構の【フラット35】ご利用条件によると、総返済負担率の基準は、年収400万円未満の場合30%以内、400万円以上の場合35%以内とされています。
ただし、審査で通る上限いっぱいまで借りることが最善とは限りません。
子育て費用や教育費、将来の修繕費なども考慮した、実生活に合った返済計画を立てることが大切です。
年収別|家を買える物件価格の目安一覧
「結局、自分の年収だといくらの家が買えるのか」という疑問に答えるため、年収別の物件価格の目安を整理しました。
国土交通省の調査によると、注文住宅の年収倍率は全国平均で7倍前後となっており、エリアや住宅タイプによって差があります。
一般的に住宅購入の目安として使われるのが「年収の5〜7倍」という考え方です。
国土交通省の住宅市場動向調査によると、注文住宅の年収倍率は全国平均で7倍前後となっており、エリアや住宅タイプによって差があります。
| 年収 | 物件価格の目安(5〜7倍) |
|---|---|
| 300万円 | 1,500万円〜2,100万円 |
| 400万円 | 2,000万円〜2,800万円 |
| 500万円 | 2,500万円〜3,500万円 |
| 600万円 | 3,000万円〜4,200万円 |
| 700万円 | 3,500万円〜4,900万円 |
| 800万円 | 4,000万円〜5,600万円 |
この倍率はあくまでも目安であり、頭金の有無・家族構成・生活費のバランスによって、実際に無理なく返済できる金額は大きく変わります。
年収400万円未満の場合に購入できる物件の目安
年収が400万円に届かない場合でも、条件次第でマイホームの取得は十分に現実的です。
| 年収 | 物件価格の目安(5〜7倍) |
|---|---|
| 250万円 | 1,250万円〜1,750万円 |
| 300万円 | 1,500万円〜2,100万円 |
| 350万円 | 1,750万円〜2,450万円 |
この年収帯では、頭金をできるだけ用意して借入額を抑えることが、返済負担を軽くする最も確実な方法です。
住宅金融支援機構の【フラット35】Sでは、省エネ性能や耐震性能が一定基準を満たす住宅に対して金利引き下げが適用されるため、月々の返済負担を抑えることができます。
詳細は【フラット35】ご利用条件ページで確認できます。
予算が限られる場合は、工務店に相談しながら建物仕様を調整し、コストを最適化するアプローチが現実的です。
年収500万〜800万円の場合に購入できる物件の目安
子育て世代が住宅購入を検討する際、年収500万〜800万円という層はもっとも現実的に「戸建て新築」を狙いやすい年収帯です。
| 年収 | 物件価格の目安(5〜7倍) |
|---|---|
| 500万円 | 2,500万円〜3,500万円 |
| 600万円 | 3,000万円〜4,200万円 |
| 700万円 | 3,500万円〜4,900万円 |
| 800万円 | 4,000万円〜5,600万円 |
この年収帯は住宅ローン利用者の中でも最多層にあたり、月々の返済額を10万円前後に抑えられるケースが多いとされています。
ただし、頭金を用意できるかどうかで借入額が変わるため、物件価格だけでなく諸費用(物件価格の3〜7%程度)も含めた総予算で考えることが大切です。
まず無理のない返済額から逆算して物件価格を決める方法が、長期的に家計を安定させる近道です。
年収1000万円以上の場合に購入できる物件の目安
年収1,000万円を超えると、住宅購入の選択肢は一気に広がります。
「年収の5〜7倍」という目安に当てはめると、購入できる物件価格の目安は5,000万円〜7,000万円程度になります。
| 年収 | 借入可能額の目安 | 物件価格の目安 |
|---|---|---|
| 1,000万円 | 約5,000万円 | 5,500万円〜7,000万円 |
| 1,200万円 | 約6,000万円 | 6,500万円〜8,000万円 |
ただし年収が高くても、教育費や生活費の支出が多い家庭では返済負担が想定以上に重くなるケースもあります。
月々の手取り収入と照らし合わせた資金計画が不可欠です。
【最新データ】実際に家を買った人の平均世帯年収と購入価格
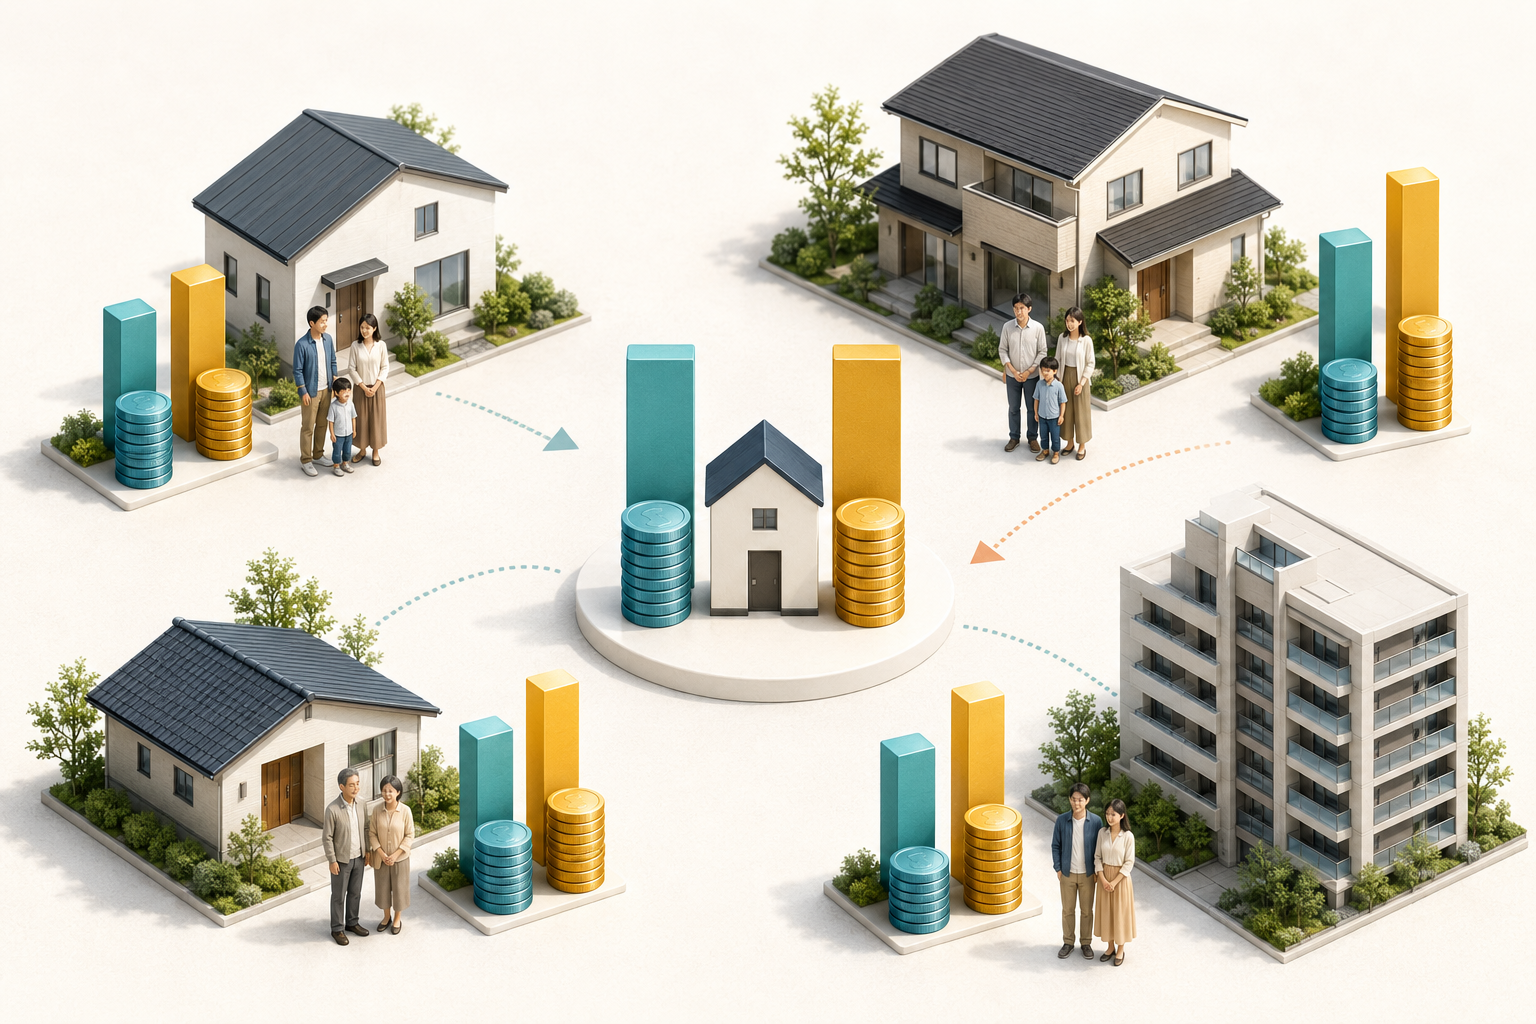
実際に家を購入した人たちは、いったいどのくらいの年収を持っているのでしょうか。
国土交通省が2025年7月に公表した「令和6年度住宅市場動向調査」の結果をもとに、購入者の実態を確認してみましょう。
注文住宅を取得した世帯の平均世帯年収は(税込)は907万円で、三代都市圏では、1,042万円と、全国平均を100万円以上上回っています。
世帯主の年齢構成は「30代」が37.9%で最多となっており、新築世帯の平均年齢は42.1歳という結果でした。
この数字を見て「うちには無理かも」と感じた方もいるかもしれませんが、これは平均値であり、実際には年収400万〜500万円台でも購入に踏み切っている家庭は少なくありません。
大切なのは「平均に合わせること」ではなく、自分の家計に合った資金計画を立てることです。
住宅の種類別の見る平均購入価格・自己資金データ
住宅の種類によって、購入価格も必要な年収の目安も大きく異なります。
同調査によると、住宅購入資金(土地取得費含む)の平均値は注文住宅が6,188万円で最も高く、次いで分譲マンション(分譲集合住宅)が4,679万という結果でした。
中央値で見ると、注文住宅が5,030万円、分譲マンションが4,500万円となっています。
| 住宅の種類 | 所要資金の平均値 | 所要資金の中央値 |
| 注文住宅(新築・土地取得含む) | 6,188万円 | 5,030万円 |
| 分譲マンション | 4,679万円 | 4,500万円 |
注文住宅取得世帯については、自己資金の中央値が300万円、借入金が4,200万円という構成が中心です。
一方で平均値では自己資金が1,992万円と大きく上振れしており、これは高額の自己資金を用意できる一部の世帯が平均を押し上げているためと考えられます。
つまり「自己資金2,000万円がないと注文住宅は買えない」というわけではなく、中央値である300万円前後の自己資金でも十分に取得している家庭が多いのが実態です。
【要確認】分譲マンション・中古戸建て・中古マンションそれぞれの平均世帯年収については、調査の集計区分が年度により変わるため、正確な最新値は国土交通省の報告書本文でのご確認をおすすめします。
年収別の住宅ローン返済額シミュレーション
毎月いくら返済できるか、それが家を買う判断の出発点になります。
一般的に、住宅ローンの年間返済額は年収の25~30%以内が目安とされています。
| 年収 | 年間返済上限(30%) | 月々の返済上限 | 借入可能額の目安(35年・金利1%) |
|---|---|---|---|
| 300万円 | 約90万円 | 約7.5万円 | 約2,700万円 |
| 400万円 | 約120万円 | 約10万円 | 約3,500万円 |
| 500万円 | 約150万円 | 約12.5万円 | 約4,400万円 |
| 600万円 | 約180万円 | 約15万円 | 約5,300万円 |
借入可能額はあくまで目安であり、金融機関ごとの審査基準や家族構成によって変わります。詳しいシミュレーションは、住宅金融支援機構【フラット35】の公式サイトで確認できます。
月々の返済額を無理なく設定することが、長く安心して暮らせる家づくりの第一歩です。
金利・返済期間別の月々返済額の試算例
借入金額が同じでも、金利や返済期間が変わると月々の負担額は大きく変わります。
たとえば2,500万円を借り入れた場合、以下のように月々の返済額が異なります。
| 金利 | 返済期間 | 月々の返済額 | 総返済額 |
|---|---|---|---|
| 0.5% | 25年 | 約8.8万円 | 約2,640万円 |
| 0.5% | 35年 | 約6.5万円 | 約2,730万円 |
| 1.5% | 25年 | 約10.0万円 | 約3,000万円 |
| 1.5% | 35年 | 約7.7万円 | 約3,230万円 |
返済期間を長くすると月々の負担は軽くなりますが、総返済額は増える点に注意が必要です。
金利が1%違うだけで、総返済額に数百万円の差が生まれることもあります。
変動金利は当初の金利が低い反面、将来の金利上昇リスクを考慮しておく必要があります。
固定金利は返済額が変わらないため、家計の見通しが立てやすいのが特徴です。
なお、令和6年度の調査では注文住宅取得世帯の85.9%が変動金利型を選択しているという結果が出ており、低金利を前提とした資金戦略が多数派であることがわかります。
返済負担率から逆算した無理のない借入額の求め方
借りられる額ではなく、「無理なく返せる額」から逆算することが、住宅ローン選びの本質です。
計算式はシンプルで、以下の手順で求められます。
- 年収 × 返済負担率(目安25〜30%)= 年間返済額
- 年間返済額 ÷ 12 = 月々の返済額
- 月々の返済額をもとに借入可能額を計算
たとえば年収450万円で返済負担率を25%に設定した場合、年間返済額は112万5千円、月々の返済額は約9万4千円となります。
この月額から、金利1%・35年返済で逆算すると、借入額の目安はおよそ3,800万円前後になります。
なお、令和6年度調査における注文住宅取得世帯の返済負担率の平均は18.4%で、年間返済額の平均は144.8万円(月約12万円)という結果でした。
返済負担率が15%未満に抑えられている世帯も全体の約4割存在しており、無理のない範囲で借入額を設定している家庭が一定数いることがわかります。
年収以外で家を買うタイミングを判断する3つのポイント
家を購入する決断に「完璧なタイミング」は存在しません。
年収が一定の水準を超えていても、ライフステージや市場環境が合っていなければ、後悔につながるケースも少なくありません。
| 判断ポイント | 目安・考え方 |
|---|---|
| 家族構成の変化 | 子どもの入学前など、生活環境が安定するタイミング |
| 頭金の準備状況 | 物件価格の10〜20%が用意できているか |
| 金利の動向 | 低金利時期は返済総額を抑えやすい |
ライフステージ(結婚・出産・入学)から考える購入時期
結婚や出産、子どもの入学といった節目は、住まいのあり方を根本から見直す契機になります。
| ライフステージ | 購入を検討しやすい理由 |
|---|---|
| 結婚直後(20代後半〜30代前半) | 2人分の収入でローン審査に通りやすく、返済期間を長く取れる |
| 第一子誕生前後(30代前半) | 子育て環境・学区を考慮した物件選びが始まるタイミング |
| 小学校入学前(5〜6歳) | 入学後は転校リスクを避けたくなるため、入学前が動きやすい |
注文住宅取得世帯の世帯主年齢は「30代」が37.9%で最も多く、新築世帯の平均年齢は42.1歳となっています。
30代での購入が主流である背景には、収入の安定と家族構成の確定が重なりやすいという事情があります。
「子どもが生まれてから考えよう」と先送りにしがちですが、小学校入学前に住まいを固めることで、子どもが地域のコミュニティに溶け込みやすくなるというメリットも見逃せません。
将来の収入変化と完済年齢を見据えた計画
住宅ローンを組む際、現在の年収だけを基準に考えるのは、地図を持たずに長旅に出るようなものです。
返済期間が35年に及ぶケースも珍しくない住宅ローンでは、将来の収入変化と完済年齢を事前に把握しておくことが欠かせません。
- 子どもの教育費がピークを迎える時期(小学校〜大学)と返済期間が重なるか
- 定年退職のタイミングとローン完済年齢がずれていないか
- 収入が下がりやすい転職・育休・介護離職などのリスク時期
フラット35を提供する住宅金融支援機構では、完済時年齢の上限を80歳未満としており、逆算すると45歳でローンを組む場合は35年返済が限界となります。
令和6年度調査では、注文住宅取得世帯の借入金の返済期間は、建物購入で平均33.9年、土地取得を伴う場合は35.6年という長期返済が主流であることが示されています。
収入と完済年齢を年表のように整理しておくと、無理のない返済計画が立てやすくなります。
年収が足りなくても理想の家に近づく方法
「年収が基準に届かないから、マイホームは諦めるしかない」と感じている方も、実際には複数の対策で理想に近づける可能性があります。
年収が足りないと感じる場面でまず有効なのが、夫婦や親子で収入を合算できる「ペアローン」や「収入合算」という仕組みです。
夫単独では借入が難しい金額でも、妻の収入を加えることで審査が通るケースは珍しくありません。
頭金・自己資金を増やして借入額を抑える
住宅購入において、借入額を少なくすることは、月々の返済負担を軽くする最も直接的な方法です。
たとえば3,000万円の物件を購入する場合、頭金の有無で以下のように借入額と月々の返済額が変わります。
| 頭金 | 借入額 | 月返済額の目安(35年・金利1.5%) |
|---|---|---|
| 0円 | 3,000万円 | 約91,855円 |
| 300万円 | 2,700万円 | 約82,670円 |
| 500万円 | 2,500万円 | 約76,546円 |
頭金を500万円用意するだけで、月々の返済額が約15,000円変わる計算です。
35年間で換算すると、その差は600万円を超える場合もあります。
自己資金を増やす方法としては、
定期預金や積立NISAによる計画的な貯蓄、親·祖父母からの住宅取得資金の贈与、勤務先の財形住宅貯蓄制度の利用などが挙げられます。
特に親・祖父母からの資金援助については、国税庁「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」の制度を活用することで、省エネ等住宅は1,000万円、それ以外の住宅は500万円まで贈与税が非課税になる場合があります(令和8年12月31日までの贈与が対象)。
購入前に制度の要件を確認しておくと、自己資金を増やしながら税負担も抑えられる、一石二鳥の対策となります。
非課税制度の限度額や要件をより詳しく知りたい方は、下記の関連記事も参考にしてください。
関連記事
【2026年最新】住宅取得等資金の贈与は非課税に?限度額・要件を解説
この記事では非課税の特例を使う際の具体的な要件や申告方法を詳しく解説していますので、頭金の準備を検討している方はあわせて確認しておくと安心です。
返済期間・住宅ローンの種類・物件条件を見直す
月々の返済額を下げるには、「返済期間」「ローンの種類」「物件の条件」という3つの見直しポイントがあります。
| 見直し項目 | 内容 | メリット |
|---|---|---|
| 返済期間 | 最長35年に延ばす | 月々の返済額が減る |
| ローンの種類 | 変動金利・固定金利を選ぶ | ライフプランに合った返済設計ができる |
| 物件条件 | 築年数・エリア・広さを調整 | 購入価格を抑えやすくなる |
返済期間を35年に設定すると、同じ借入額でも月々の負担が軽くなります。
ただし、総返済額は増えるため、繰り上げ返済を計画的に組み合わせることが重要です。
全期間固定型のローンは将来の金利変動リスクを避けられるため、収入が安定していない時期には安心感があります。
物件条件の見直しでは、築10~20年の中古住宅を選ぶことで購入価格を新築より大幅に抑えられるほか、工務店に相談しながら設備や仕様を絞り込むことでも、コストを最適化しやすくなります。
まとめ|年収に不安があっても、正しい計画があれば家は買える

ここまで読んでいただいた方の中には、「結局、年収いくらから家買えるの?」という疑問がより具体的な形になってきたのではないでしょうか。
年収400万円台でも、返済比率や頭金の準備次第で無理のない住宅購入は十分に可能です。
一方で「まずは年収を上げてから」と先送りにし続けると、住宅価格や金利の変動によって、むしろ購入ハードルが上がってしまうケースも少なくありません。
国土交通省の最新調査でも、注文住宅取得世帯の自己資金の中央値は300万円にとどまっており、大きな自己資金がなくても取得している家庭が多いことがうかがえます。
タイミングと資金計画をしっかり整えたうえで動き出すことが、後悔しない家づくりへの最短ルートです。
「年収に対してどのくらいの家が買えるのか」「頭金がいくら必要なのか」といった資金面の不安は、ひとりで悩んでいてもなかなか解消しません。
テラスホームでは、関西エリアで子育て世代の家づくりを数多くサポートしてきた工務店として、お客様一人ひとりの年収·家族構成に合わせた無理のない資金計画のご提案を行っています。
「うちの年収でどんな家が建てられるのか知りたい」「頭金や贈与税の非課税制度について相談したい」という方は、ぜひお気軽にご相談ください。