「もっと広い家に住みたい」「子どもの学校区を変えたい」——そう思っても、住宅ローンが残っているうちは買い替えできないと考えている方は少なくありません。
結論から言うと、残債がある状態でも買い替えは十分に可能です。
ただし、通常の住宅購入とは異なる手順や注意点があるため、事前の知識が成功のカギを握ります。
地域に根ざした工務店であるテラスホームでは、予算や間取りの細かな要望にも柔軟に対応しており、買い替え後の新居を「本当に家族に合った家」にしたい方の力になれます。
この記事では、残債がある状態での買い替え方法から資金計画の立て方まで、子育て世代の夫婦が知っておくべきポイントをわかりやすく解説します。
この記事でわかること
- 残債があっても買い替えができる仕組みと必要な前提条件
- アンダーローン・オーバーローンそれぞれの対処法
- 住み替えローンやダブルローンの活用条件とリスク
- 売却時に使える税制優遇と2026年度の制度改正のポイント
住宅ローンの残債があっても買い替えができる仕組み
「ローンが残っているのに、家を売ったり買ったりできるの?」と疑問を持つ方は多いですが、一定の条件を満たせば買い替えは現実的な選択肢になります。
鍵を握るのは、不動産に設定されている「抵当権」という権利の仕組みです。
抵当権とは?完済前に売却できない理由
住宅ローンを借りると、金融機関は万が一の返済不能に備えて、その不動産に抵当権を設定します。
抵当権が残ったままの不動産は買主にとってリスクとなるため、原則として売却できません。
抵当権を抹消するには、ローンを完済することが大前提です。
| 項目 | 内容 |
| 抵当権の設定者 | 融資を行った金融機関 |
| 設定のタイミング | 住宅ローン契約と同時 |
| 抹消のタイミング | ローンを完済したとき |
| 抹消しないと | 原則として不動産を売却できない |
抵当権抹消登記の具体的な必要書類や手続きの流れは、法務局「住宅ローンを完済した方へ(抵当権の登記の抹消手続のご案内)」で詳しく確認できます。
買い替えが成立する3つの前提条件
売却代金でローン残債を完済できれば、抵当権を外して買い替えを進められます。
| 条件 | 内容 |
| アンダーローンであること | 売却額がローン残債を上回っている状態 |
| 金融機関の承認 | 売却・抹消のタイミングについて事前に相談が必要 |
| 新居の資金計画が成立すること | 新たなローン審査に通る収入・信用力があること |
なお、売却額がローン残債を下回る「オーバーローン」の場合でも、自己資金で差額を補填できれば売却は可能です。
次の章で、まず「今いくら残っているか」を正確に把握する方法から確認していきましょう。
買い替え前に確認すべき住宅ローン残債の調べ方
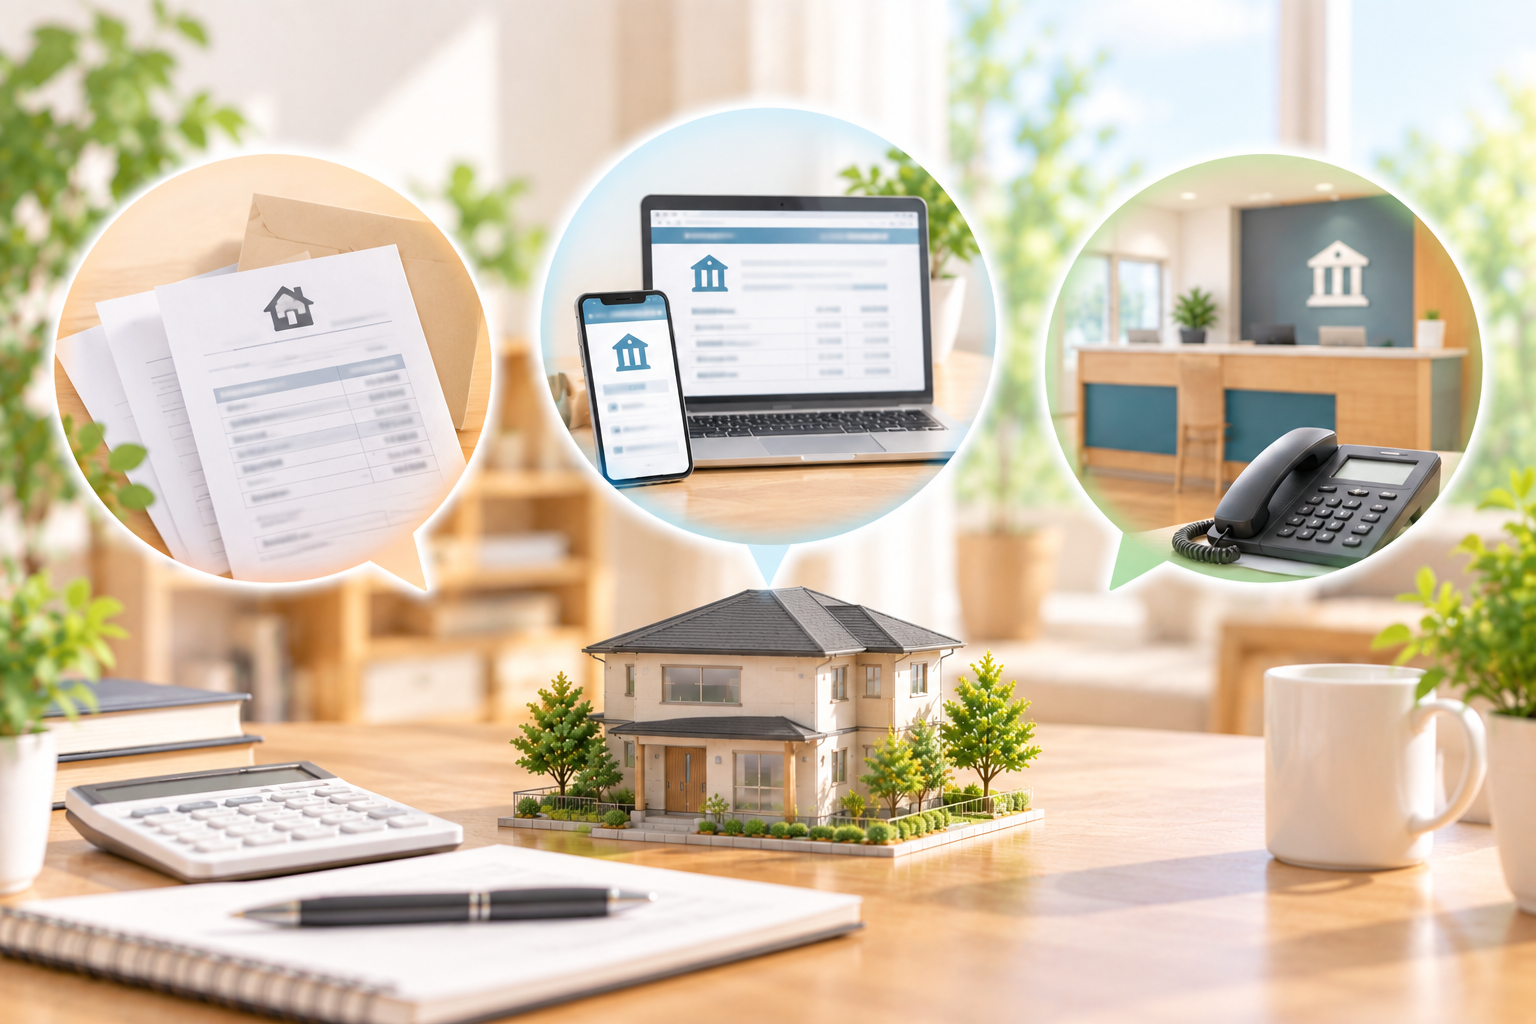
家の買い替えを検討し始めたら、最初に取り組むべきは「今いくら残っているか」の把握です。
残債額によって売却戦略や新居の予算が大きく変わるため、計画の出発点として欠かせません。
金融機関で残債を確認する3つの方法
| 確認方法 | 特徴 | 取得方法 |
| 残高証明書の取得 | 年末時点の公式残高が記載される | 金融機関窓口または郵送で申請 |
| インターネットバンキング | リアルタイムで残高を確認できる | 各銀行のオンラインサービスにログイン |
| 窓口・電話での問い合わせ | 担当者に直接相談しながら確認できる | 本人確認書類を持参、または口頭で本人確認 |
買い替えの具体的な相談を同時に行いたい場合は、窓口訪問がもっとも丁寧な対応を受けやすい方法です。
自宅の査定を受けて売却可能額を把握する
残債が確認できたら、次は「自宅がいくらで売れるか」を把握する番です。
売却可能額が残債を上回るかどうかで、買い替えの進め方は根本的に変わります。
| 査定の種類 | 特徴 | 精度 |
| 机上査定 | 物件情報をもとにオンラインや電話で査定する | 目安程度 |
| 訪問査定 | 不動産会社が実際に自宅を見て査定する | 高精度 |
買い替えを本気で検討するなら、訪問査定を選ぶのがおすすめです。
国土交通省の不動産情報ライブラリを活用すると、近隣の実際の取引価格を確認でき、査定額の妥当性を自分でも検証できます。
複数の不動産会社に査定を依頼し、価格を比較したうえで相場感を養うことも大切です。
残債がある場合の2つのパターン「アンダーローン」と「オーバーローン」
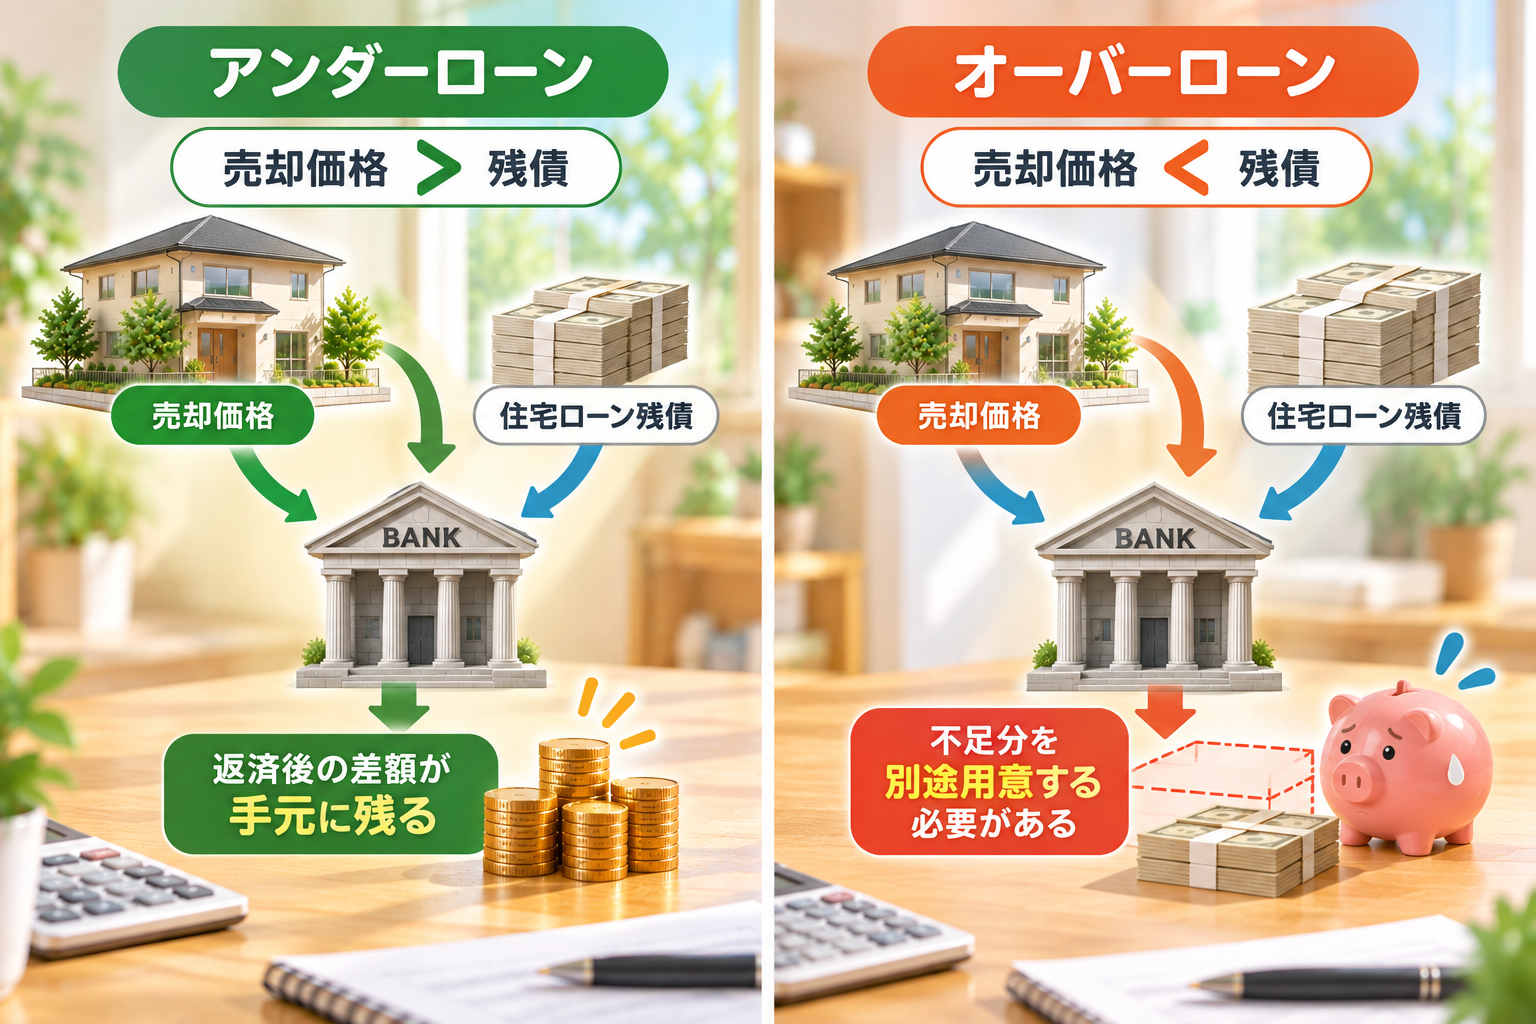
住宅ローンが残っている状態で買い替えようとする場合、まず把握しておきたいのが「アンダーローン」と「オーバーローン」という2つの状況の違いです。
どちらに該当するかによって、取り得る選択肢が大きく変わります。
| パターン | 状態 | 売却後の資金 |
| アンダーローン | 売却価格 > 残債 | 差額が手元に残る |
| オーバーローン | 売却価格 < 残債 | 不足分を別途用意する必要がある |
築年数が経過した物件ほど市場での売却価格が下がりやすく、オーバーローンになるリスクが高まる傾向があります。
早めに査定を取り、自分がどちらに該当するかを確認しておくことが、買い替え成功への第一歩です。
アンダーローンの場合の流れと注意点
売却代金でローン残債を上回る「アンダーローン」は、買い替えにおいてもっともスムーズに進めやすいケースです。
手元に残る売却益を新居購入の頭金として活用できるメリットがあります。
- 不動産会社に査定を依頼し、売却予想価格と残債を比較する
- 売却活動を開始しつつ、新居の物件探しを並行して行う
- 売却代金で残債を一括返済し、抵当権を抹消する
- 売却益の余剰分を新居の頭金に充てて購入手続きへ進む
ただし、売却と購入のタイミングがずれると、一時的に「仮住まい」が必要になり、引っ越し費用や賃料が二重にかかる可能性があります。
売り先行か買い先行かを事前に明確に決めておくことが、余分なコストを防ぐ最善策です。
なお、売却益が出た場合は譲渡所得税が発生することがありますが、活用できる税制優遇については後述の章で詳しく解説します。
オーバーローンの場合の対処法
売却しても残債を完済できないケースは、購入から年数が浅い物件や、価格が下落したエリアの物件で起こりやすい状況です。
ただし、対処法がないわけではなく、状況に応じたいくつかの手段があります。
- 住み替えローンを活用する:旧居の残債と新居の購入費用を一本化して借り入れできる金融商品
- 自己資金で不足分を補填する:貯蓄や親族からの援助などで残債との差額を埋める方法
- 任意売却を検討する:金融機関の同意を得て、残債が残ったまま物件を売却する手続き
この中で注目したいのが「住み替えローン」で、次の章で詳しく解説します。
なお、任意売却は通常の売却と異なり、信用情報に影響が出る場合があるため、将来的な借り入れにも関わってきます。
最終手段として、慎重に検討することをおすすめします。
関連記事
住宅ローンで生活がギリギリ?原因・対策・滞納リスクを徹底解説
返済負担が家計を圧迫している状態で買い替えを検討している方は、上記の記事もあわせてご確認ください。
残債がある買い替えで活用できる主な資金調達方法
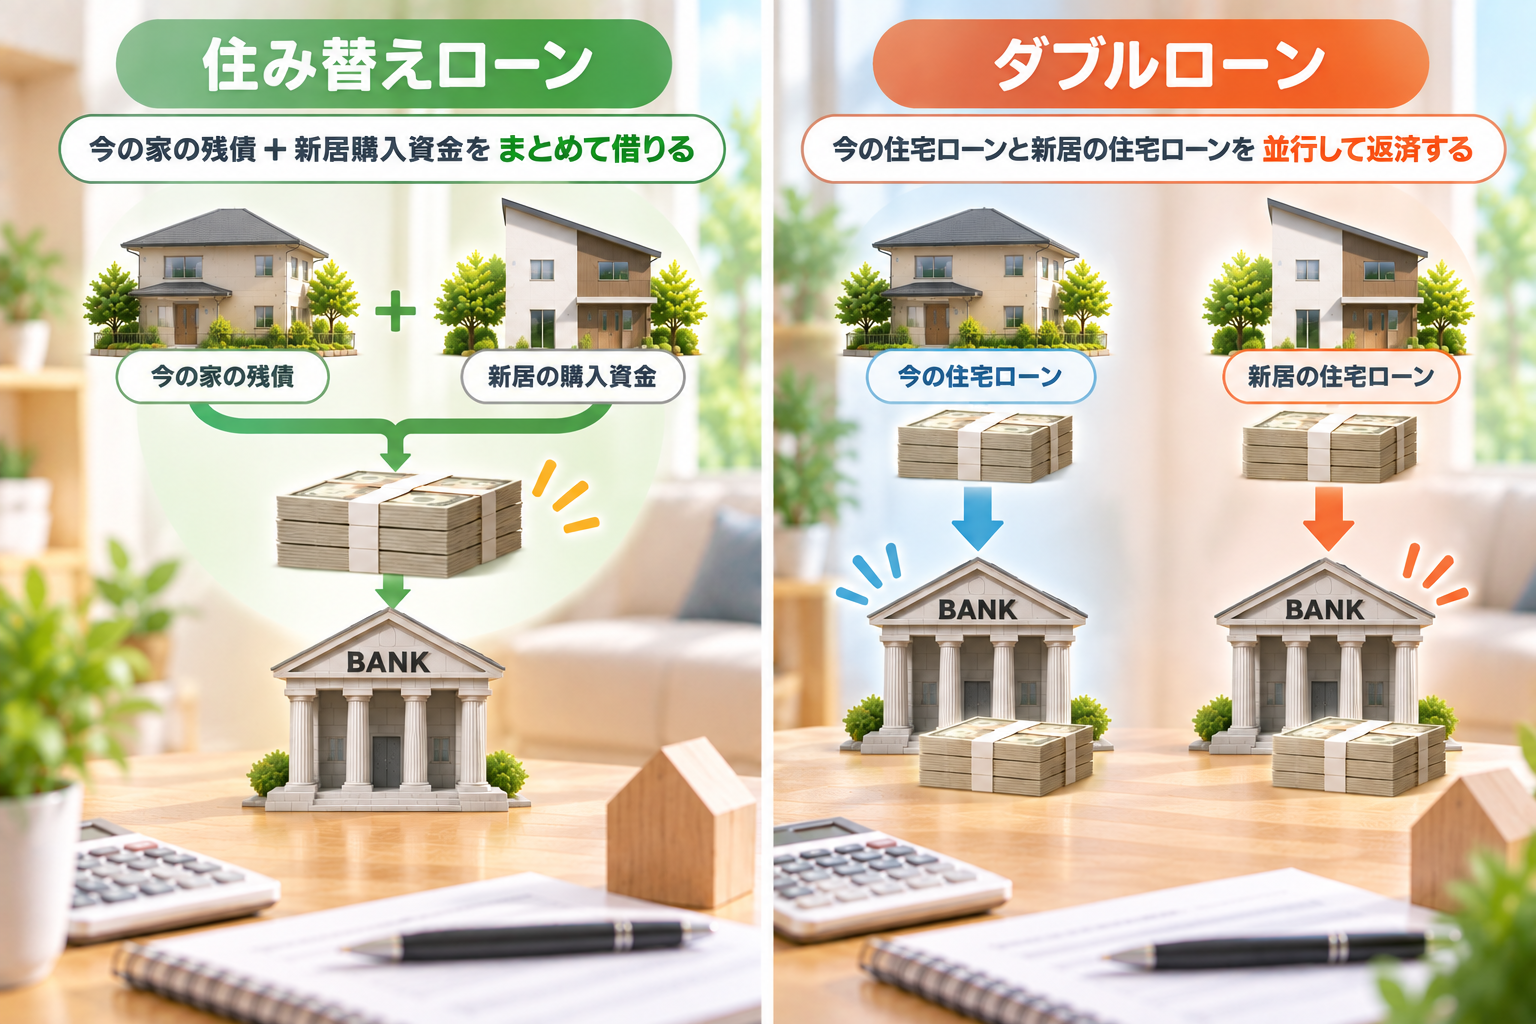
オーバーローンの状態でも、資金調達の選択肢を知っておけば買い替えをあきらめる必要はありません。
代表的な方法が「住み替えローン」と「ダブルローン」の2つです。
それぞれメリットと注意点が異なるため、順番に見ていきましょう。
住み替えローン(買い替えローン)のメリットと注意点
現在の住宅ローン残債と新居購入費用を一本化できるのが、住み替えローンの最大の特徴です。
自宅の売却額だけでは残債を完済できないケースでも利用でき、資金不足を補える点は大きな安心材料になります。
ただし、「資金が足りないから借りればいい」と安易に考えると、後々の返済計画に無理が生じることがあります。
- 旧居の残債と新居の購入費用をまとめて借り入れできる
- 手元資金が少なくても買い替えを進めやすい
- 売却と購入のタイミングを合わせやすい
| 注意点 | 内容 |
| 審査が厳しい | 通常のローンより融資額が大きくなるため、収入や返済比率の審査が厳格になる |
| 金利・返済額の増加 | 借入総額が増えるため、月々の返済負担が重くなりやすい |
| 売却価格の影響を受ける | 旧居が想定より安く売れた場合、資金計画が崩れるリスクがある |
返済計画を立てる際には、住宅金融支援機構の資金計画・返済シミュレーションを活用すると、月々の負担額を具体的に把握できます。
「今の返済額より大幅に増えても本当に家計は維持できるのか」を一度冷静に問い直すことが、住み替え成功への第一歩です。
ダブルローンを利用する場合の条件とリスク
現在の自宅を売却する前に新居を購入する場合、旧ローンと新ローンを同時に抱える「ダブルローン」という選択肢もあります。
住み替えのタイミングを柔軟にできる一方、利用には一定の条件があり、リスクもしっかり把握しておく必要があります。
| 条件項目 | 内容 |
| 返済負担率 | 年収に対する年間返済額の割合が基準内(多くの場合30〜35%以内)であること |
| 信用情報 | 延滞・滞納などの記録がないこと |
| 旧自宅の売却計画 | 一定期間内に売却する具体的な計画があること |
| 収入の安定性 | 継続的な収入があること(会社員・公務員は有利になりやすい) |
金融機関によって審査基準は異なるため、事前に複数の窓口へ相談することを強くおすすめします。
もっとも深刻なリスクは、旧自宅の売却が長引いた場合に2本分のローン返済が発生し、家計への圧迫が続くことです。
売却価格が想定より低くなると、資金計画全体が崩れる恐れもあるため、無理のない返済計画を立てることが買い替え成功への第一歩です。
関連記事
住宅ローンは年収の何倍まで借りられる?借入可能額と無理なく返せる返済計画の立て方
新居のローンをどのくらい借りられるか、無理のない借入額の目安を知りたい方は、こちらの記事も参考にしてください。
住宅ローンが残っている家の売却の進め方
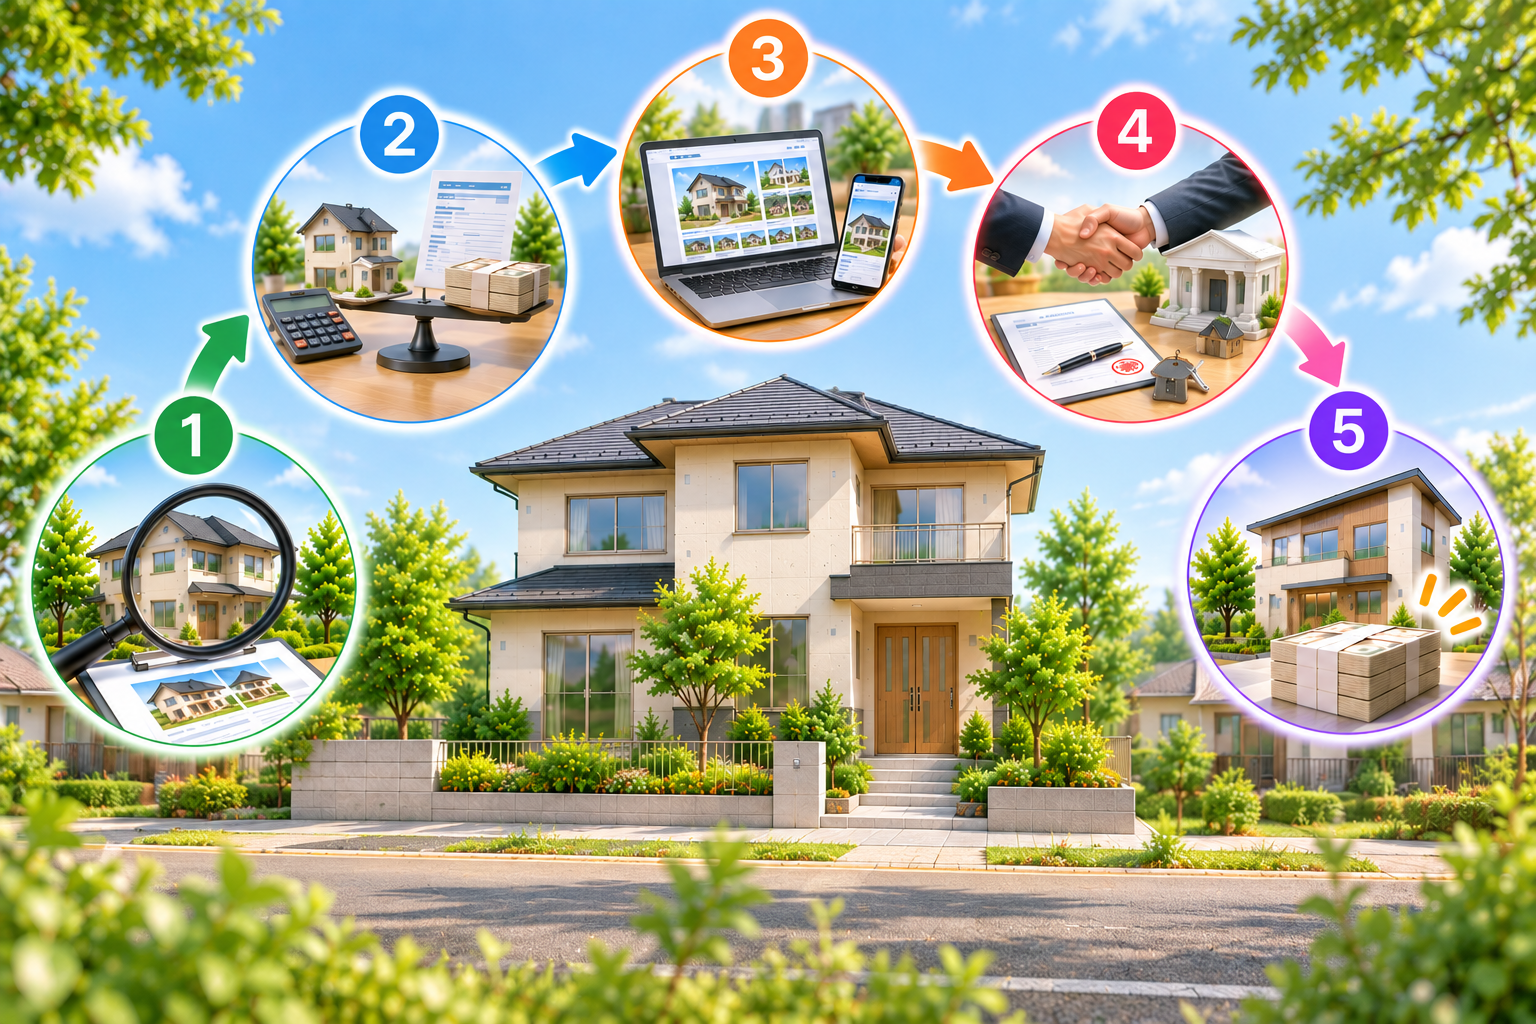
残債がある家を売却する際は、抵当権の抹消手続きを前提とした流れを理解しておく必要があります。
- 不動産会社に査定を依頼し、売却可能価格を把握する
- ローン残債と売却価格を比較し、完済可能かを確認する
- 売却活動を開始し、買い手を探す
- 売買契約を締結し、決済と同時にローンを完済・抵当権を抹消する
- 残金があれば新居の購入資金に充当する
売却価格がローン残債を上回る「アンダーローン」であればスムーズに手続きが進みますが、「オーバーローン」の場合は自己資金での補填や住み替えローンの活用が必要になります。
「売り先行」と「買い先行」、残債がある場合はどちらを選ぶべきか
家の買い替えには、大きく分けて「売り先行」と「買い先行」という2つの進め方があります。
どちらを選ぶかによって資金計画や生活への影響が大きく変わるため、残債がある状態では特に慎重な判断が必要です。
| 項目 | 売り先行 | 買い先行 |
| 進め方 | 今の家を売ってから新居を購入 | 新居を購入してから今の家を売る |
| 資金面 | 売却代金を頭金に充てやすい | 二重ローンになるリスクがある |
| 生活面 | 仮住まいが必要になる場合がある | 引っ越しが1回で済む |
| 残債がある場合 | 売却代金で完済しやすい | 完済が遅れるリスクがある |
残債がある場合に売り先行が推奨される最大の理由は、売却代金でローンを確実に完済してから次のステップへ進められる点にあります。
買い先行では新旧2つのローンを同時に抱える「二重ローン」状態になりかねず、毎月の返済負担が家計を直撃します。
収入やライフスタイルによっては返済が行き詰まるリスクにもつながりかねないため、残債がある段階では売り先行を基本戦略として考えるべきです。
売り先行で仮住まいが必要になる場合の対策
売り先行を選ぶと、引き渡しから新居への入居までの間に住む場所が必要になります。
この「仮住まい期間」をどう乗り越えるかが、買い替え成功の分かれ目になることも少なくありません。
| 仮住まいの種類 | メリット | デメリット |
| 賃貸マンション・アパート | 選択肢が多い | 敷金・礼金などの初期費用がかかる |
| マンスリーマンション | 短期契約が可能 | 割高になりやすい |
| 実家への一時帰宅 | 費用を抑えられる | 家族の協力が必要 |
仮住まいにかかる費用や期間を事前に見積もっておくことが、資金計画の精度を高めるポイントです。
買い替え時に知っておきたい税制のポイント【2026年9月時点】
※本章の制度内容は2026年9月時点の情報です。税制は毎年改正されるため、実際の申告にあたっては国税庁・国土交通省の公式サイトで最新情報を必ずご確認ください。
住宅ローン控除の適用条件と2026年度の変更点
住宅ローン控除(住宅借入金等特別控除)とは、年末のローン残高の0.7%を所得税・住民税から控除できる制度です。
2026年度税制改正により、適用期限が2030年12月31日まで5年間延長されるとともに、床面積要件が原則40㎡以上に緩和されるなど、複数の変更が加えられました。
- 控除期間:新築・買取再販住宅は最長13年、省エネ性能のある中古住宅も条件を満たせば13年に拡充
- 床面積要件:原則40㎡以上(合計所得1,000万円以下の方が対象)に緩和
- 省エネ性能:ZEH水準などの省エネ基準を満たす住宅ほど借入限度額が優遇される
- 子育て世帯・若者夫婦世帯:借入限度額の上乗せ措置あり
買い替えの場合に適用を受けるための主な条件は以下のとおりです。
- 新居の床面積が要件を満たしていること(新築は原則40㎡以上、所得要件あり)
- 取得後6か月以内に居住を開始すること
- 控除を受ける年の合計所得金額が2,000万円以下であること
- 借入期間が10年以上のローンであること
最新の要件や借入限度額の詳細は、国土交通省「住宅ローン減税」ページで確認できます。
売却時に使える3つの税制優遇
買い替えでは、旧居の売却益(譲渡所得)に対して税金が発生する場合がありますが、条件を満たせば負担を軽減できる特例があります。
| 特例名 | 概要 |
| 3,000万円特別控除 | マイホームの売却益から最大3,000万円を控除できる特例 |
| 買換え特例(課税の繰延) | 所有・居住10年超などの条件を満たす買い替えで、譲渡益への課税を将来に繰り延べる特例。2027年12月31日までの譲渡が対象 |
| 軽減税率の特例 | 所有期間10年超の場合、譲渡益への税率を軽減する特例 |
3,000万円特別控除の詳細は国税庁 No.3302「マイホームを売ったときの特例」、買換え特例(課税の繰延)の要件は国税庁 No.3355「特定のマイホームを買い換えたときの特例」、軽減税率の特例は国税庁 No.3305「マイホームを売ったときの軽減税率の特例」で、それぞれ確認できます。
これらの売却時の特例と、新居で使う住宅ローン控除は原則として併用できません。
売却益の金額やローン残高によってどちらが有利かは異なるため、税理士や住宅の専門家に相談することをおすすめします。
残債がある買い替えで失敗しないための不動産会社の選び方
残債を抱えたまま買い替えを進める場合、不動産会社選びの失敗が取り返しのつかないトラブルに発展することがあります。
特に確認しておきたいのが、「買い替え特有の資金計画に精通しているか」という点です。
残債処理・売却・新居購入を同時進行させる買い替えは、通常の不動産取引より複雑で、担当者の経験値が結果を大きく左右します。
| 確認項目 | チェックの目安 |
| 買い替え実績 | 残債あり案件の取り扱い件数を明示できるか |
| 金融機関との連携 | 複数の銀行・ローン相談窓口と連携しているか |
| 査定の根拠説明 | 相場データをもとに査定額を論理的に説明できるか |
| 担当者の専門知識 | 税制優遇・繰り上げ返済・つなぎ融資に詳しいか |
テラスホームでも、住宅ローンの残債がある方から買い替えのご相談を数多くいただいています。
早い段階で複数社に査定を依頼したことで想定より高い価格での売却につながり、残債を完済したうえで新居の頭金も確保できたご家族もいらっしゃいます。
不動産会社の免許情報や相談窓口は、国土交通省の不動産業に関する案内ページでも確認できるため、依頼前に業者情報を調べておくことも失敗を防ぐうえで有効です。
まとめ
残債があっても、家の買い替えは決して不可能ではありません。
大切なのは、現在の住宅ローン残高と自宅の売却価格のバランスを正確に把握し、資金計画をしっかり立てることです。
売り先行・買い先行それぞれにメリットとリスクがあり、どちらが自分たちに合っているかは家族のライフスタイルや資金状況によって異なります。
買い替えローンや住み替えローンといった選択肢も視野に入れながら、焦らず慎重に進めることが成功への近道です。
残債ありの状態からでも、家族の暮らしに本当にフィットした住まいを手に入れることは十分に実現できます。
「まず何から始めればいいかわからない」という段階でも、専門家への相談が状況を一気に整理してくれます。
The Terrace Home (テラスホーム)では、住宅ローンの残債があるご家庭の買い替え・建て替えについて、資金計画の立て方から新居の間取りづくりまで一緒に伴走します。
「今の家をいくらで売れるか分からない」「新しいローンがいくら組めるか不安」——そんな漠然とした悩みも、無料相談で一つずつ整理できます。