マイホーム購入を検討中の共働き夫婦にとって、住宅ローンの借り方は資金計画の要となります。
夫婦の収入を活かして借入額を増やす方法として代表的なのが「ペアローン」と「収入合算」の2つですが、契約の仕組みや責任の範囲には大きな違いがあります。
テラスホームでこだわりの注文住宅を建てる場合、建築費用が想定より高くなるケースも多く、どちらの借り方を選ぶかで無理のない返済計画が立てられるかどうかが変わってきます。
「我が家にはどちらが合っているのだろう」と迷う方も多いのではないでしょうか。
この記事では、それぞれの仕組みからメリット・デメリット、単独ローンを含めた三者比較まで、丁寧に解説します。
この記事でわかること
- ペアローンと収入合算の契約構造の違いがわかる
- 住宅ローン控除・団信の適用範囲の違いがわかる
- 諸費用や離婚時のリスクなど注意点を理解できる
- 単独ローンを含めた3パターンの選び方がわかる
- 自分たちに合った借り方を判断する基準がわかる
ペアローンと収入合算の基本的な違い
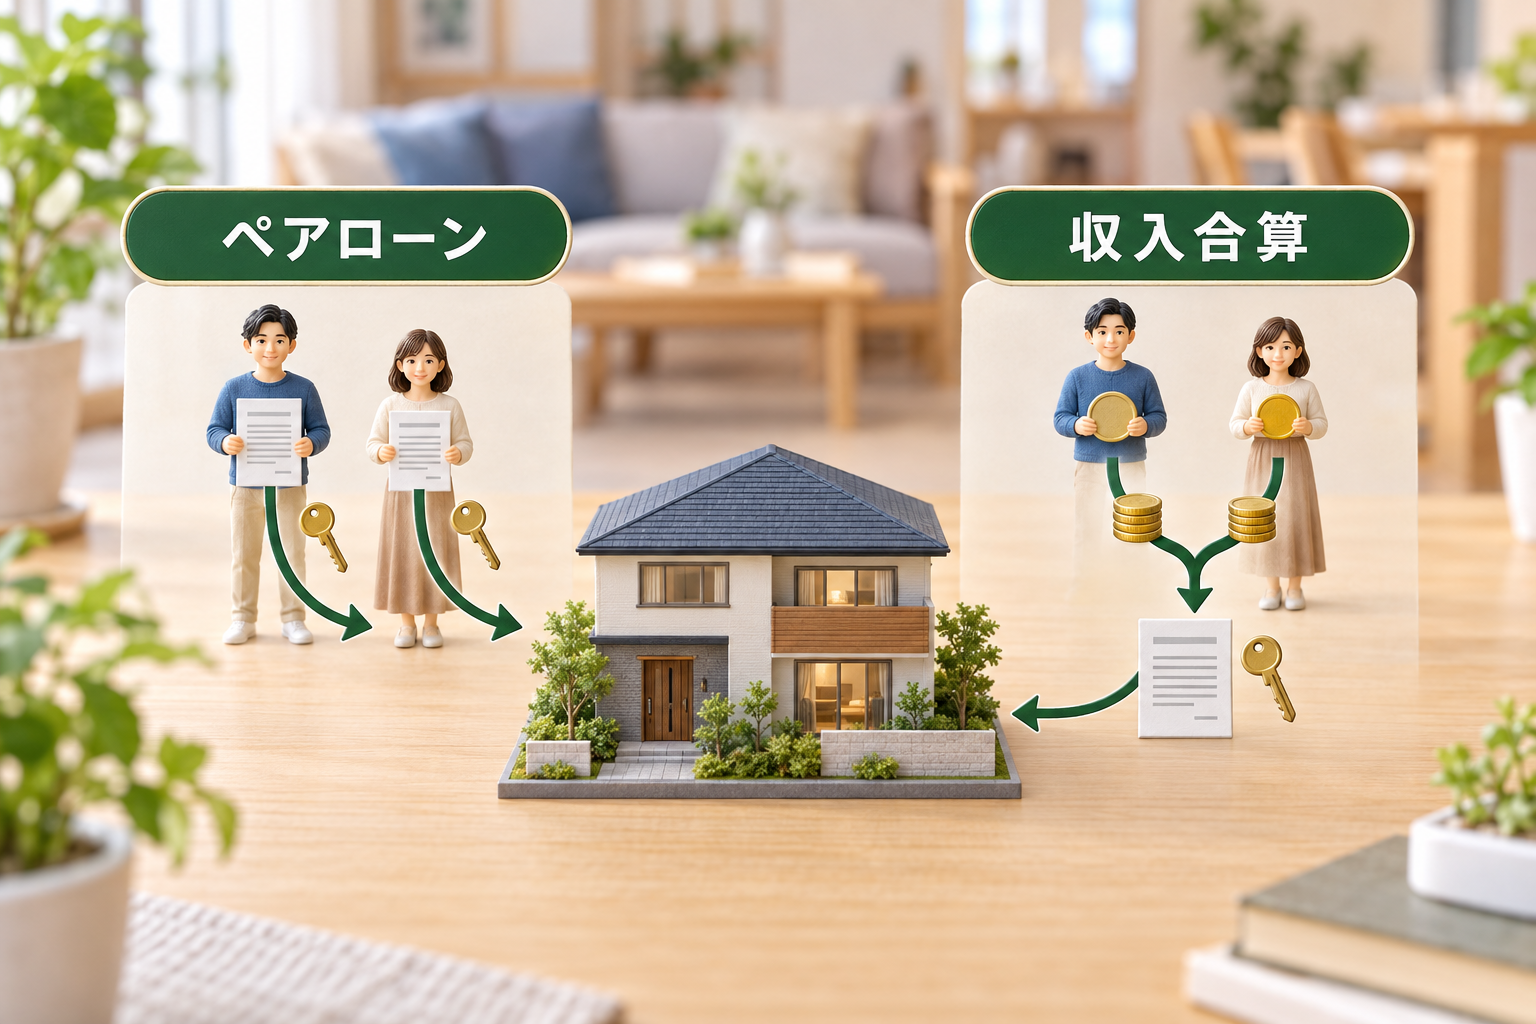
住宅購入の資金計画において、夫婦2人の収入を活用する方法は大きく2種類に分かれます。
それぞれ「借り方の構造」が根本的に異なるため、まずは仕組みの違いを正確に把握しておくことが大切です。
| 項目 | ペアローン | 収入合算 |
|---|---|---|
| 契約数 | 2本(それぞれが契約者) | 1本(主たる債務者1名) |
| 返済義務 | それぞれが自分の分を返済 | 主債務者が全額返済 |
| 住宅ローン控除 | 2人とも適用可 | 連帯保証型は主債務者のみ適用 |
| 団体信用生命保険 | 2人とも加入可 | 連帯保証型は主債務者のみ加入 |
| 諸費用 | 2本分かかる | 1本分のみ |
ペアローンは夫婦それぞれが独立した契約者としてローンを組む形式です。
一方、収入合算はあくまで1本のローンに対して収入を合計して審査を通す仕組みで、連帯保証型と連帯債務型の2種類があります。
国土交通省が公表している住宅ローン減税に関する情報でも、借入形態によって適用される制度や保険の範囲が異なる点が示されています。
自分たちの収入状況やライフプランに合った形を選ぶためにも、まずはこの基本的な違いをしっかり理解しておきましょう。
収入合算の仕組みとは?
夫婦や親子の収入を合わせることで、単独では難しい借入額を実現できる方法があります。
収入合算とは、主たる債務者1人では審査が通りにくい場合に、配偶者や親族の収入を合算して審査を受ける仕組みです。
契約自体は1本であるため、諸費用が抑えられる点が特徴として挙げられます。
- 連帯保証型:合算者は保証人として位置づけられ、主債務者が返済できない場合に返済義務が生じる
- 連帯債務型:合算者も共同で返済義務を負い、2人ともが債務者となる
住宅金融支援機構が提供する【フラット35】の公式サイトでも、収入合算の条件や適用範囲が詳しく説明されています。
連帯保証型では合算者に住宅ローン控除が適用されないなど、制度上の制約がある点も事前に確認しておくことをおすすめします。れないなど、制度上の制約がある点も事前に確認しておくことをおすすめします。
ペアローンの仕組みとは?
夫婦2人がそれぞれ別々にローン契約を結ぶ—それがペアローンの基本的な仕組みです。
たとえば4,000万円の物件を購入する場合、夫が2,500万円・妻が1,500万円といった形で、それぞれが独立した契約者として金融機関と契約を締結します。
- 契約本数:2本(夫・妻それぞれ)
- 返済義務:各自が自分の契約分を返済
- 団体信用生命保険:2人とも加入可能
- 住宅ローン控除:2人それぞれに適用
- 諸費用:2本分の手数料が発生
注目すべき点は、お互いが相手のローンの連帯保証人となることです。
これにより、一方が返済できなくなった場合、もう一方に返済義務が生じます。
国税庁が公表している住宅ローン控除に関する情報によると、ペアローンでは夫婦それぞれが控除を受けられるため、節税効果が高くなる点も見逃せません。
なお、住宅ローン控除は2026年度(令和8年度)税制改正により制度が2030年まで延長され、床面積要件の緩和や省エネ基準適合の必須化など内容が一部変更されています。
ご検討中の住宅に適用される借入限度額・要件の詳細は、着工・入居時期や住宅の省エネ性能区分によって異なるため、契約前にテラスホームまたは金融機関に確認することをおすすめします。
ペアローンと収入合算を比較した一覧表
2つの借り方を並べて比較すると、どちらが自分たちに向いているか判断しやすくなります。
以下の一覧表で、主な違いを整理してみましょう。
| 比較項目 | ペアローン | 収入合算(連帯保証型) | 収入合算(連帯債務型) |
|---|---|---|---|
| ローン契約数 | 2本 | 1本 | 1本 |
| 住宅ローン控除 | 2人とも適用可 | 主債務者のみ | 2人とも適用可 |
| 団体信用生命保険 | 2人とも加入可 | 主債務者のみ | 金融機関による |
| 諸費用 | 2本分 | 1本分 | 1本分 |
| 離婚時の手続き | 複雑になりやすい | 比較的シンプル | やや複雑 |
住宅ローン控除を2人でフル活用したい」と考えるなら、ペアローンか連帯債務型が有利です。
一方、手続きや諸費用を抑えたい場合は収入合算(連帯保証型)が現実的な選択肢となります。
どちらが得かは、2人の収入バランスや将来設計によって大きく変わるため、住宅金融支援機構(【フラット35】公式サイト)のシミュレーションを活用して、具体的な数字で比較してみることをおすすめします。
なお、親子の収入を組み合わせて住宅ローンを借りる「親子ローン」という選択肢もあります。
関連記事:親子ローンとは?仕組みやメリット・デメリットを解説
ここからは、ペアローンと収入合算それぞれのメリット・デメリットを詳しく見ていきましょう。
ペアローンのメリット
夫婦それぞれが住宅ローンを契約するペアローンには、単独ローンにはない独自の利点があります。
- 借入可能額が大幅に増える:夫婦それぞれの収入を基準に審査されるため、単独では届かない物件価格にも対応できます
- 住宅ローン控除を2人で受けられる:それぞれが契約者となるため、2人分の税控除を最大限に活用できます
- 団体信用生命保険に2人で加入できる:一方に万が一のことがあった場合、その人の分のローンが完済されます
特に注目したいのが住宅ローン控除の恩恵です。
国税庁の公式情報によると、住宅ローン控除は年末残高の一定割合(0.7%)が所得税から控除される制度であり、2人分適用できれば節税効果は相当なものになります。
【要確認】控除率・借入限度額・控除期間は、住宅の環境性能区分(長期優良住宅・ZEH水準省エネ住宅など)や入居年によって異なるため、最新の要件を必ず確認してください。
詳細は国税庁公式サイトでご確認ください。
借入額の拡大と節税の両立が、ペアローン最大の強みと言えるでしょう。
夫婦それぞれが住宅ローン控除を利用できる
税制面での優遇は、ペアローンを選ぶ大きな理由の一つです。
夫婦それぞれが契約者となるため、住宅ローン控除を2人分適用できます。
これは、同じ食材を2人で分けて作るより、それぞれが1人前のフルコースを注文できるようなもので、受けられる恩恵の総量が根本的に異なります。
| 項目 | 内容 |
|---|---|
| 控除率 | 年末ローン残高の0.7% |
| 控除期間 | 最長13年間 |
| 適用人数 | ペアローンなら夫婦2人それぞれ |
詳しい条件や所得制限については、国税庁公式サイト「住宅借入金等特別控除」で確認できます。
借入額が大きくなるペアローンだからこそ、2人分の控除を最大限活用することで、長期的な節税効果は非常に大きくなります。
夫婦それぞれが団体信用生命保険(団信)に加入できる
住宅ローンを夫婦2人で組む場合、ペアローンは双方が団体信用生命保険(団信)に加入できるという点が大きな特徴です。
収入合算では主債務者のみが団信に加入するケースが多いため、この違いは万が一の備えとして非常に重要な判断材料になります。
団信とは、ローン契約者が死亡または高度障害状態になった場合に、残りのローン残高が保険金で完済される仕組みです。
詳しくは住宅金融支援機構の公式サイトでも内容を確認できます。
ペアローンの場合、夫婦それぞれが独立した契約者として団信に加入するため、例えばどちらか一方が亡くなった場合、その方が担うローンのみ保険で完済されます。
一方、残されたパートナーのローンはそのまま継続されます。
| 項目 | ペアローン | 収入合算 |
|---|---|---|
| 団信加入者 | 夫・妻の両方 | 主債務者のみ |
| 万が一の際の保障範囲 | 亡くなった方の分のみ完済 | 主債務者が亡くなった場合のみ完済 |
なお、【フラット35】で収入合算(連帯債務)を選ぶ場合でも、金利に0.18%を上乗せすることで夫婦連生団信「デュエット」に加入でき、どちらか一方に万が一のことがあった場合に借入残高全額が保障される仕組みも用意されています。
収入合算だからといって保障が手薄になるとは限らないため、団信の保障範囲は契約前に必ず確認しましょう。
このように、ペアローンは双方の保障が確保されている点で、リスク管理の面から見ても安心感の高い選択肢です。
借入可能額を最大化できる
夫婦2人の収入を別々に審査してもらえることで、単独ローンと比べて借入の上限額を大きく引き上げられるのがペアローンの特徴です。
一般的に住宅ローンの借入可能額は、年収の5〜7倍が目安とされています。
たとえば夫の年収が500万円、妻の年収が400万円の場合、単独では最大3,500万円程度の借入にとどまりますが、ペアローンを活用すれば合計で最大6,300万円程度まで借り入れられる可能性があります。
住宅金融支援機構が公表している調査データでは、世帯年収が高いほど購入する住宅の価格帯も上がる傾向が見られます。
最新年度の具体的な調査数値は、住宅金融支援機構の公表資料でご確認ください。
都市部など地価の高いエリアでマイホームを検討している場合、ペアローンによる借入額の拡大が物件選びの選択肢を広げる有力な手段となります。
金利タイプや返済期間をそれぞれ選択できる
ペアローンでは、夫婦がそれぞれ独立した契約を結ぶため、金利タイプや返済期間を別々に設定できます。
例えば、夫は将来の金利上昇に備えて「固定金利」を選び、妻は当面の返済額を抑えるために「変動金利」を選ぶといった組み合わせが可能です。
テラスホームの担当者が実際に相談を受けたケースでは、夫が35年固定・妻が20年変動を選択した夫婦が、子育て期の家計負担を抑えながら将来のリスクにも備えることができ、「二人で納得のいく設計ができた」と話していました。
| 夫の選択 | 妻の選択 | 特徴 |
|---|---|---|
| 固定金利・35年 | 変動金利・25年 | 安定性と低コストを両立 |
| 変動金利・30年 | 固定金利・20年 | 短期完済を視野に入れた設計 |
金利の種類や仕組みについては、住宅金融支援機構(【フラット35】公式サイト)でも詳しく解説されています。
自分たちのライフプランに合わせた柔軟な設計ができる点こそ、ペアローンならではの大きな利点です。
ペアローンのデメリットと注意点

夢のマイホーム実現に向けて魅力的に映るペアローンですが、その仕組みには慎重に向き合うべき落とし穴も存在します。
- 諸費用が2本分かかる(登記費用・事務手数料など)
- どちらか一方が働けなくなった場合、もう一方の返済負担が重くなる
- 離婚時にローンの分割が複雑になる
- 団体信用生命保険(団信)は原則それぞれが加入するが、保障内容の確認が必要
特に注意したいのが、片方の収入が途絶えたときのリスクです。
育児休業や病気療養で収入が減少した場合でも、各自のローン返済義務はなくなりません。
住宅金融支援機構が公開している情報でも、返済計画は余裕を持って立てることが推奨されています。
ペアローンを検討する際は、将来のライフイベントを想定したシミュレーションを事前に行い、万が一の際の対応策も夫婦間でしっかり話し合っておくことが大切です。
諸費用が2本分かかる
ペアローンでは、夫婦それぞれが独立したローン契約を結ぶため、1件の住宅購入であっても契約にかかる費用が実質2本分発生します。
具体的にどのような費用が2重にかかるのか、以下の表で確認してみましょう。
| 費用の種類 | 内容 |
|---|---|
| ローン契約の印紙税 | 契約書1通ごとに課税される |
| 事務手数料・保証料 | 金融機関ごとに2件分請求される |
| 抵当権設定登記費用 | 司法書士報酬・登録免許税が2件分かかる |
金融機関によっては事務手数料だけで数十万円単位になるケースもあるため、諸費用の総額は収入合算と比べて大きく膨らむ可能性があります。
印紙税額の一覧は国税庁の公式サイトで確認できますので、事前に目を通しておくと資金計画の精度が高まります。
離婚時に返済・名義の整理が複雑になる
夫婦という共同関係が解消された後も、ペアローンはそれぞれの契約が独立して残り続けます。
これは、いわば「二人三脚のレースを途中で終えても、それぞれのゼッケンは外せない」ような状況です。
- どちらかが家を出ても、退去した側のローン返済義務は続く
- 不動産の名義変更には金融機関の同意が必要で、容易に進まないケースが多い
- 売却しても残債が上回る「オーバーローン」状態になる可能性がある
特に問題となるのは、住み続ける側と返済を続ける側が異なるケースです。
国民生活センターにも住宅ローンに関するトラブル相談が寄せられており、契約前の慎重な検討が促されています。
離婚を想定することは難しいですが、万一に備えた取り決めを事前に検討しておくことが賢明です。
一方の収入が減ると返済が困難になるリスク
夫婦2人がそれぞれローンを抱えるペアローンの構造上、片方の収入が減少した際のリスクは見過ごせません。
たとえば、育児休業や病気・怪我による休職が生じた場合でも、それぞれのローン返済義務は継続します。
1本分の返済を残った側の収入だけでカバーしなければならないケースも生じます。
| 場面 | 収入への影響 |
|---|---|
| 育児休業取得 | 給与が大幅に減少する期間が生じる |
| 病気・怪我による休職 | 傷病手当金のみとなる場合がある |
| リストラ・転職 | 一時的に無収入になる可能性がある |
厚生労働省の調査によると、育児休業取得率は近年上昇傾向にあり、収入が一時的に低下する世帯は少なくありません。
事前に返済シミュレーションを行い、収入減少局面でも対応できる資金計画を立てておくことが不可欠です。
収入合算のメリットとデメリット
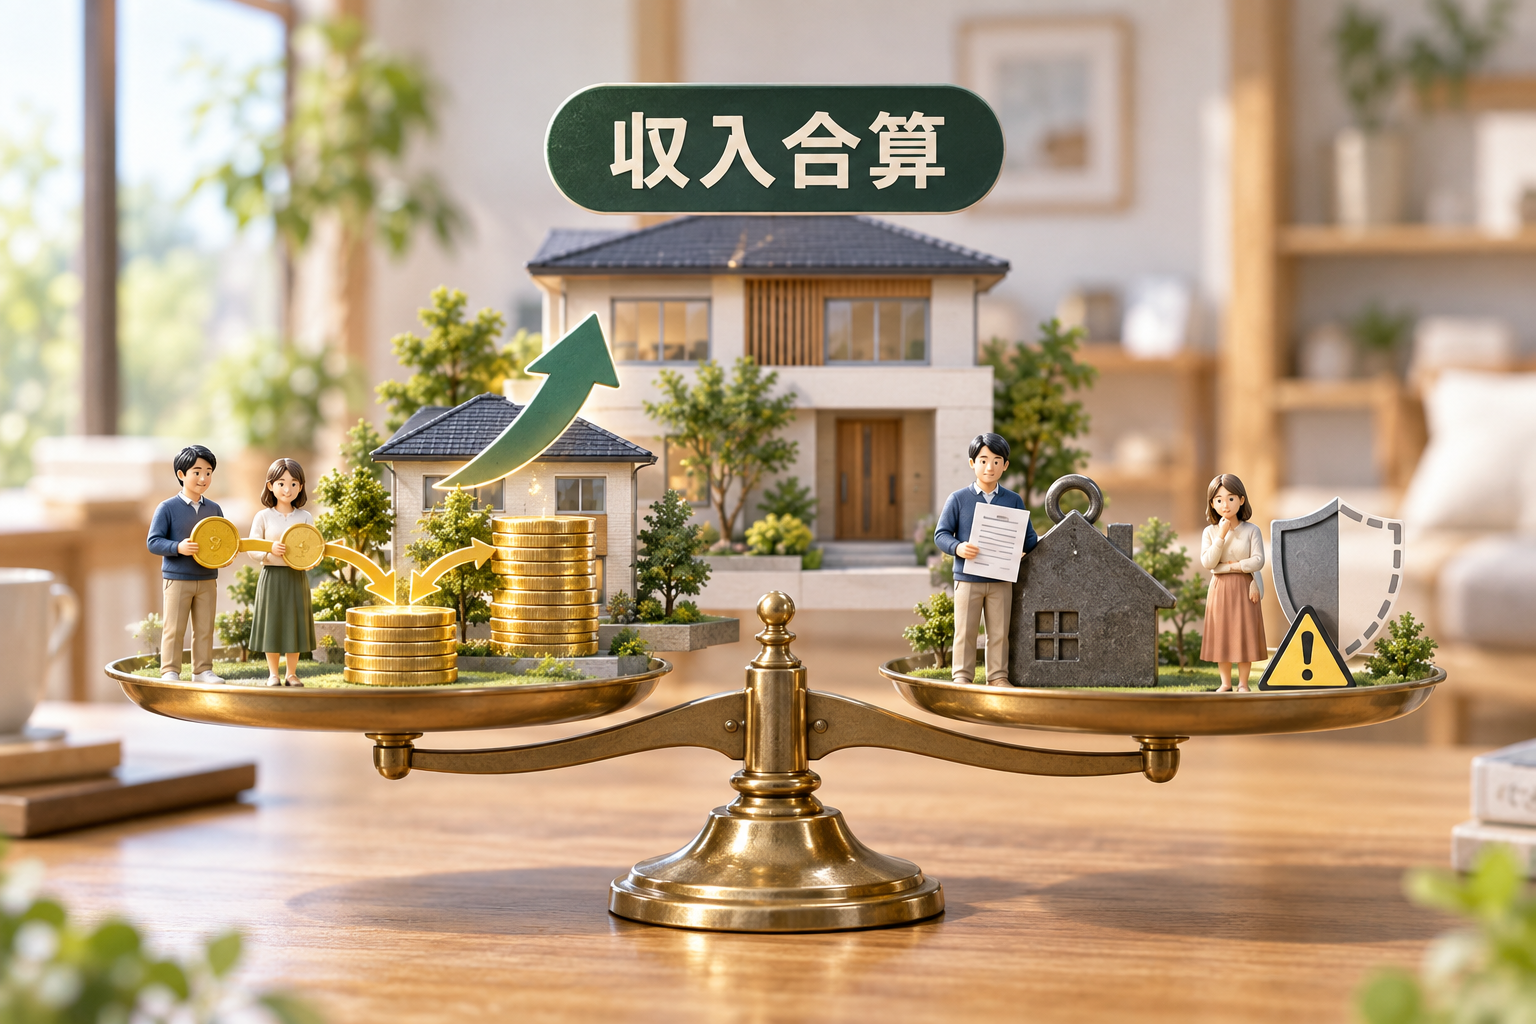
夫婦の収入を一本にまとめて借入額を増やせる収入合算は、コストを抑えながら借入枠を広げたい方に向いた方法です。
ただし、メリットだけでなく注意すべきデメリットも存在するため、両面をしっかり理解しておくことが大切です。
メリット
- 夫婦の収入を合わせることで借入可能額が増える
- ローンは1本のみ契約するため、手続きや諸費用がシンプル
- 団体信用生命保険(団信)はローン名義人のみ加入でよい
デメリット
- 住宅ローン控除は原則として主債務者のみ適用
- 収入を合算した側(連帯保証人)は控除を受けられないケースがある
- どちらかが退職・育休取得などで収入が途絶えると返済に影響しやすい
これはいわば、二人分の食材を一つのレシピでまとめて調理するようなもので、効率はよいですが、途中で一方の食材が欠けると料理全体が成り立たなくなるリスクがあります。
収入合算の詳しい仕組みについては、住宅金融支援機構(フラット35公式サイト)でも確認できます。
収入合算のメリット:諸費用を抑えられる
住宅ローンを契約する際には、金利や毎月の返済額だけでなく、諸費用のトータルコストにも目を向けることが賢明です。
その点で収入合算は、費用面での負担を抑えやすい仕組みといえます。
収入合算の最大の特徴は、契約するローンが1本で済むことです。
ペアローンが夫婦それぞれ別々の契約を結ぶのに対し、収入合算は1つの契約にまとまるため、諸費用の発生が1回分のみとなります。
| 費用項目 | 収入合算 | ペアローン |
|---|---|---|
| ローン契約手数料 | 1回分 | 2回分 |
| 印紙税 | 1回分 | 2回分 |
| 司法書士費用(抵当権設定) | 1回分 | 2回分 |
数万円単位で諸費用を抑えられるケースもあり、浮いた分を頭金や住宅設備のグレードアップに回すことができます。
諸費用の目安については、住宅金融支援機構(フラット35公式サイト)でも確認できます。
収入合算のデメリット:合算者は住宅ローン控除・団信の対象外
収入合算を選んだ場合、合算者(連帯保証人)には見落としがちな制約があります。
住宅ローン控除と団体信用生命保険(団信)の扱いについて、しっかり確認しておきましょう。
合算者が受けられないもの
- 住宅ローン控除:原則として主債務者のみ適用、合算者は対象外
- 団体信用生命保険(団信):主債務者のみ加入、合算者が亡くなってもローンは残る
テラスホームの担当者がご相談を受けたケースでは、収入合算で住宅を購入した夫婦が、合算者である妻分の住宅ローン控除が使えないと知り、年間数万円単位の節税機会を逃していたという事例がありました。
この点は、国税庁「住宅借入金等特別控除」でも確認できます。
合算者の収入が世帯収入の大きな割合を占める場合は、ペアローンとの比較検討を強くおすすめします。
借入可能額の目安をより具体的に知りたい方は、年収別の借入可能額シミュレーションも参考になります。
関連記事
住宅ローンは年収の何倍まで借りられる?借入可能額と無理なく返せる返済計画の立て方
次に、単独ローンも含めた三者での比較を見ていきましょう。
ペアローンと収入合算、どちらを選ぶべきか?ケース別の選び方
どちらの借り方が適しているかは、家族の状況や将来設計によって異なります。
以下の表を参考に、自分たちのケースに近い選択肢を検討してみてください。
| 状況・条件 | おすすめの選択 |
|---|---|
| 夫婦ともにフルタイムで安定収入がある | ペアローン |
| どちらかが近い将来離職・育休を予定している | 収入合算 |
| 住宅ローン控除を両者で受けたい | ペアローン |
| 手続きの手間やコストを抑えたい | 収入合算 |
| 借入額を最大限に増やしたい | ペアローン |
住宅ローンの選び方は、収入の安定性・将来のライフプラン・税制メリットの活用という3つの軸で判断するのが最も合理的です。
国土交通省が公表している住宅ローンに関する情報でも、借入前のライフプラン設計の重要性が指摘されています。
一時的な借入額の大きさだけに目を向けず、10年・20年先の家族の姿を想像しながら選ぶことが、後悔のない判断につながります。
単独ローンも含めた三者比較で自分に合った住宅ローンを検討しよう
ここまでペアローンと収入合算を比較してきましたが、実際にはどちらも選ばず「単独ローン」で組む方も少なくありません。
最後に、単独ローンを含めた3つの借り方を一覧で比較し、自分たちに合った選択肢を整理していきましょう。
| 比較項目 | 単独ローン | ペアローン | 収入合算(連帯債務型) |
| 契約者 | 1人 | 2人(夫婦それぞれ) | 1人(連帯債務者が加わる) |
| 借入可能額 | 本人の年収のみで審査 | 2人の年収合算まで拡大 | 2人の年収合算まで拡大 |
| 契約数・諸費用 | 1本・最も抑えられる | 2本・諸費用が最も高い | 1本・単独並みに抑えられる |
| 住宅ローン控除 | 1人分のみ | 2人とも適用可 | 2人とも適用可(連帯保証型は主債務者のみ) |
| 団体信用生命保険 | 契約者本人のみ | 2人とも加入可 | 主債務者のみ(特約で拡大可) |
| 離婚・収入減少時のリスク | 契約者本人の問題に限定 | 名義・返済の整理が複雑になりやすい | 主債務者に返済が集中しやすい |
単独ローンは、1人の年収だけで希望額を確保できる方や、契約や手続きをできるだけシンプルに済ませたい方に向いています。
借入可能額が抑えられる一方で、住宅ローン控除や団信の恩恵を受けられるのは契約者本人のみとなる点には注意が必要です。
- 単独ローンが向いている人:1人の年収で希望額を無理なく借りられる方、契約をできるだけシンプルに保ちたい方
- ペアローンが向いている人:夫婦ともに安定した収入があり、借入額と住宅ローン控除を最大化したい方
- 収入合算が向いている人:1人の年収だけでは希望額に届かないものの、諸費用や手続きの手間はできるだけ抑えたい方
どの借り方が最適かは、世帯年収・働き方・将来のライフプランによって異なります。
テラスホームの担当者によると、実際の資金計画の相談では、まず「単独ローンで希望の家づくりが実現できるか」をシミュレーションした上で、不足があればペアローンと収入合算を比較検討するケースが多いといいます。
3つの借り方をそれぞれ試算した上で比較することで、無理のない返済計画とマイホームの実現を両立させやすくなります。
まとめ

ペアローンと収入合算の違いを理解することは、住宅購入の資金計画において欠かせないステップです。
ペアローンはそれぞれが独立した契約を結ぶため借入額と住宅ローン控除を最大化しやすい一方、諸費用や離婚時のリスクには注意が必要です。
収入合算は諸費用を抑えられる一方、合算者は住宅ローン控除や団信の対象外になりやすいという制約があります。
さらに単独ローンという選択肢も含めると、どちらが合うかは夫婦の収入バランスや将来のライフプラン次第で大きく変わります。
「我が家の場合はどの借り方が最適なのか」を自分たちだけで判断するのは簡単ではありません。
子育て世帯やこだわりの注文住宅を検討中の方ほど、建築費用と住宅ローンの両方を見据えた資金計画が必要になります。
テラスホームでは、土地探しから資金計画、住まいづくりの全体像まで、住宅ローンの専門知識を持つ担当者が一緒に整理しながら丁寧にサポートしています。
「ペアローンと収入合算、うちはどっちがいいの?」という段階からでも気軽にご相談いただけますので、まずは無料相談で疑問や不安を解消してみませんか。