「変動金利で住宅ローンを組んだけれど、このまま返済を続けられるだろうか」。
子育て中のご夫婦から、そんな不安の声を聞く機会が増えています。
日本銀行は2026年6月に政策金利を1.0%程度まで引き上げ、1995年以来およそ31年ぶりの高水準となりました。
短期プライムレートに連動する変動金利や、長期金利の影響を受けるフラット35などの固定金利も、この数年でじわじわと上昇を続けています。
教育費や生活費がかさむ子育て世代にとって、毎月の返済額が増えることは家計に直結する重大な問題です。
この記事では、金利上昇が住宅ローンの返済にどう影響するのかを2026年最新のデータで整理し、今日から実践できる対策を具体的にご紹介します。
この記事でわかること
- 住宅ローン金利が上昇している最新の仕組みと背景がわかる
- 金利が1%上がると返済額がいくら増えるか数字でわかる
- 変動金利と固定金利、今はどちらが有利かの判断基準がわかる
- 返済中の方が今すぐ始められる金利上昇対策がわかる
- 子育て世帯が無理なく続けられる資金計画のコツがわかる
住宅ローン金利はなぜ上昇している?2026年最新の動向
2024年3月、日本銀行はマイナス金利政策を解除しました。
その後も段階的な利上げを続け、2026年6月には政策金利を0.75%程度から1.0%程度へと引き上げています。
これは1995年以来、実に31年ぶりの高水準です。
7月の会合では政策金利は据え置かれましたが、日本銀行は物価上昇率が今後2%を明確に上回るとの見通しを示し、経済・物価情勢に応じて利上げを継続する姿勢を維持しています。
住宅ローンには大きく分けて「変動金利型」と「固定金利型(全期間固定・固定期間選択型)」の2種類があり、それぞれ連動する指標が異なります。
| 金利タイプ | 連動する指標 | 金利上昇の影響 |
| 変動金利型 | 短期プライムレート | 政策金利の変化がほぼ直結する |
| 固定金利型(全期間) | 長期金利(10年国債利回り) | 市場金利の動きに連動する |
| 固定期間選択型 | 固定期間終了後は変動金利に移行 | 切替時に返済額が大きく変わるリスクがある |
日本銀行の金融政策の詳細は、日本銀行公式サイトで確認できます。
国内の住宅ローン利用者の多くが変動金利型を選んでいるとされ、多くの世帯が今後も金利動向の影響を受け続ける可能性があります。
日銀の利上げと短期プライムレート・変動金利の関係
政策金利が上がると、銀行の資金調達コストが増加し、その結果として短期プライムレートが引き上げられます。
変動型住宅ローンの金利は、この短期プライムレートを基準に、金融機関ごとの優遇幅を差し引いて決まります。
日本銀行の統計によると、短期プライムレートは2024年9月に約15年ぶりに上昇へ転じ、2026年8月時点では2.125%まで達しています。
実際に大手銀行の一部では、2026年9月から変動金利の基準金利を見直す動きも出ています。
変動金利型のローンを利用中の方は、こうした基準金利の動きを定期的にチェックしておくことをおすすめします。
短期プライムレートの推移は、日本銀行の公表データで確認できます。
長期金利とフラット35など固定金利への影響
固定金利型ローンの金利は、主に長期金利(10年物国債利回り)に連動して決まります。
長期金利が上昇すると、フラット35をはじめとする固定金利型ローンの適用金利も引き上げられます。
長期金利は2024年に11年ぶりに1%台へ乗った後も上昇を続け、2026年8月末には2.93%と約30年ぶりの高水準に達しました。
この影響でフラット35(返済期間21〜35年・融資率9割以下)の金利は2026年9月時点で年3.46%となり、現行制度が始まった2017年10月以降で最も高い水準です。
「固定金利だから安心」と考えるだけでなく、契約するタイミングの金利水準そのものが返済総額を大きく左右する点に注意が必要です。
長期金利の推移は、財務省の国債金利情報で確認できます。
金利上昇で住宅ローンの返済額はどう変わる?仕組みを解説
変動金利は市場の金利動向に連動して返済額が変わりますが、上がった分がすぐに全額家計を直撃するわけではありません。
そこには、急激な負担増を防ぐための2つの仕組みが関係しています。
変動金利の「5年ルール」「125%ルール」とは
多くの金融機関の変動金利型ローンでは、金利が半年ごとに見直される一方、実際の返済額は5年に一度しか変更されません。
これを「5年ルール」と呼びます。
また、5年ごとの見直し時に返済額が増える場合でも、直前の返済額の125%を上限とする「125%ルール」もあわせて適用されるのが一般的です。
ただし、この2つのルールは返済額の急増を一時的に抑えるだけで、金利上昇分の負担が消えるわけではありません。
返済額に占める利息の割合が増え、元金の減りが遅くなるほか、利息が返済額を上回った場合には「未払利息」が発生するリスクもあります。
5年ルール・125%ルールの詳細な仕組みは、住宅金融支援機構のサイトでも解説されています。
固定金利は借入時の金利がそのまま続く
固定金利型は、借入時に確定した金利が完済まで変わらないため、返済額の見通しが立てやすいのが特徴です。
一方で、借入時点の金利水準が返済総額を大きく左右するため、「金利が下がってから」と待つ間に固定金利そのものが上昇してしまうケースもあります。
テラスホームの担当者によると、2023年に「もう少し待ってから」と判断されたお客様が2024年に契約された際には、フラット35の金利が0.4%以上高くなっており、総返済額が約150万円増加していたケースもあったとのことです。
金利1%上昇でいくら増える?返済額シミュレーション【2026年データ】
毎月の返済額がどれくらい変わるのか、具体的な数字で見てみましょう。
以下は、借入額3,000万円・返済期間35年の条件で、金利水準ごとに試算した月々の返済額と総返済額です。
| 金利 | 月々の返済額(目安) | 総返済額(目安) |
| 0.7% | 約80,600円 | 約3,383万円 |
| 1.08%(2026年8月の変動金利の平均的な水準) | 約85,800円 | 約3,604万円 |
| 1.5% | 約91,900円 | 約3,858万円 |
| 2.0% | 約99,400円 | 約4,174万円 |
| 3.46%(2026年9月のフラット35) | 約123,300円 | 約5,178万円 |
変動金利が現在の水準(1.08%)からさらに1.5%まで上昇すると、月々の返済額は約6,000円、年間では約7万円の負担増となります。
一方、いまフラット35で新たに借り入れる場合の総返済額は、2026年8月時点の変動金利の水準と比べて約1,570万円多くなる計算です。
金利差だけを見ると固定金利は割高に感じられますが、将来の金利上昇リスクを完全に排除できる点は大きな安心材料です。
「今の金利差」を保険料と捉えるか、「将来の不確実性」を避けたいと考えるかによって、選ぶべき金利タイプは変わってきます。
借入額・返済期間別の月々返済額
| 借入額 | 返済期間20年 | 返済期間25年 | 返済期間35年 |
| 2,000万円 | 約92,700円 | 約76,100円 | 約57,200円 |
| 3,000万円 | 約139,000円 | 約114,200円 | 約85,800円 |
| 4,000万円 | 約185,400円 | 約152,200円 | 約114,400円 |
※金利1.08%(2026年8月の変動金利の平均的な水準)・元利均等返済で試算
返済期間を延ばすほど月々の負担は軽くなりますが、その分利息の支払総額は増えます。
借入額・返済期間の組み合わせごとの詳細な試算は、住宅金融支援機構の資金計画シミュレーションで無料で確認できます。
「返済額が家計を圧迫していないか不安」という方は、返済が苦しくなる典型的な原因と対策を以下の記事でまとめていますので、あわせてご確認ください。
関連記事
住宅ローンで生活がギリギリ?原因・対策・滞納リスクを徹底解説
ここからは、金利上昇が「借りられる金額」そのものにどう影響するかを見ていきましょう。
借入可能額にも影響が出る
返済額だけでなく、審査で認められる借入可能額そのものも金利の影響を受けます。
多くの金融機関では、年間返済額が年収の30〜35%程度に収まることを審査の目安としているため、金利が上がるほど借りられる金額は小さくなります。
| 金利 | 借入可能額の目安 |
| 0.7% | 約4,660万円 |
| 1.08% | 約4,370万円 |
| 1.5% | 約4,080万円 |
| 2.0% | 約3,770万円 |
| 3.46%(フラット35) | 約3,040万円 |
※年収500万円・返済比率30%・返済期間35年で試算した簡易的な目安です。実際の審査では、適用金利より高めに設定された「審査金利」を用いて返済負担率を計算するのが一般的です。
金利が0.7%から3.46%まで上昇すると、同じ年収でも借入可能額は1,600万円以上減ることになります。
これは、建てられる家の広さやグレードにも直結する差です。
今後の金利動向によって希望する借入額が組めなくなる可能性もあるため、早めに複数の金利シナリオで試算しておくことをおすすめします。
「そもそも自分の年収でいくらまで借りられるのか」を詳しく知りたい方は、こちらの記事もあわせてご参照ください。
関連記事
住宅ローンは年収の何倍まで借りられる?借入可能額と無理なく返せる返済計画の立て方
次に、変動金利と固定金利のどちらを選ぶべきか、具体的な判断基準を見ていきましょう。
変動金利と固定金利、今はどちらを選ぶべき?
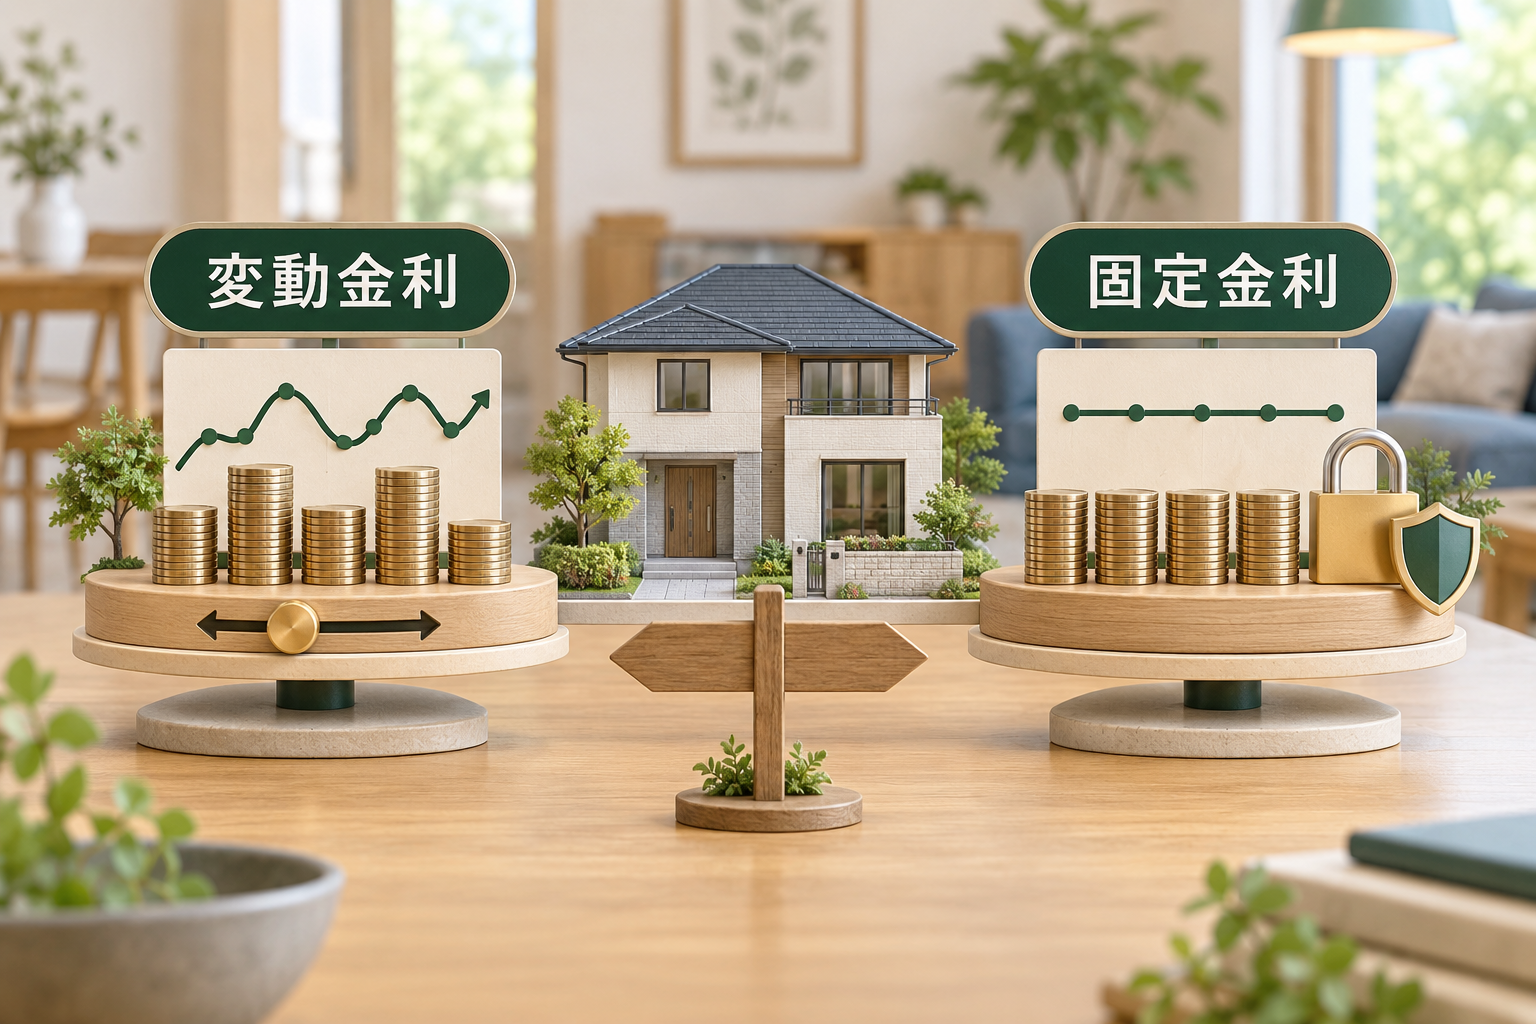
金利が上昇する局面では固定金利一択のように思われがちですが、実際には一概にそうとは言い切れません。
2026年8月時点では、変動金利が年1.082%、フラット35が年3.290%となっており、その差はおよそ2.2%です。
変動金利がこの金利差以上に上昇し、その状態が35年間続く場合には、固定金利を選んだ方が有利になる計算です。
日本銀行の利上げが通常0.25%きざみで行われることを踏まえると、変動金利がこの差に追いつくには、今後さらに複数回の利上げが必要になる計算です。
変動金利が向いている人・固定金利が向いている人
| 変動金利が向いている人 | 固定金利が向いている人 |
| 繰り上げ返済の余力がある | 収入の大幅な増加が見込みにくい |
| 借入期間が比較的短い | 教育費など支出が増える時期と返済期間が重なる |
| 金利上昇時にすぐ対策を取れる | 返済計画を長期で確定させたい |
フラット35Sなど金利優遇制度も検討材料に
フラット35には、省エネ性能や耐震等級など住宅の性能に応じて、当初一定期間の金利を引き下げる「フラット35S」という制度があります。
工務店で建てる注文住宅でも、長期優良住宅などの性能要件を満たせばフラット35Sの対象となる場合があるため、家づくりの計画段階から適用要件を確認しておくとよいでしょう。
テラスホームでは、長期優良住宅をはじめとした高性能な住まいづくりにも対応しており、金利優遇制度を活用した資金計画のご相談も承っています。
すでに返済中の方が今からできる金利上昇対策
すでに住宅ローンを返済中の方にとって、金利上昇は他人事ではありません。
特に変動金利型を選んでいる場合、基準金利は半年ごとに見直されるため、今のうちに取れる対策を知っておくことが重要です。
| 対策 | 内容 | 向いている人 |
| 固定金利への借り換え | 変動から固定に切り替えて返済額を安定させる | 返済の見通しを固めたい人 |
| 繰り上げ返済 | 元本を減らして利息負担を軽減する | 手元資金に余裕がある人 |
| 返済期間の見直し | 期間短縮で総支払額を削減する | 収入が安定している人 |
| 金融機関への相談 | 条件変更や猶予制度を活用する | 返済が苦しくなってきた人 |
繰り上げ返済で総返済額を減らす
繰り上げ返済には、返済期間を縮める「期間短縮型」と、月々の返済額を下げる「返済額軽減型」の2種類があります。
利息の削減効果を最大化したいなら期間短縮型が有利ですが、教育費などの支出がかさむ時期は返済額軽減型で月々の負担を抑える選択肢もあります。
どちらが適しているかは家族のライフステージによって異なるため、住宅金融支援機構の返済シミュレーターなどで実際の削減効果を試算してみることをおすすめします。
固定金利への借り換えを検討する
借り換えを検討する際は、表面上の金利差だけでなく、保証料や事務手数料などの諸費用を含めた総返済額で比較することが重要です。
現在の固定金利は変動金利より高めのため、借り換えの損益分岐点がどこにあるかを事前に確認しておく必要があります。
フラット35の最新の金利情報は、フラット35公式サイトで確認できます。
家計を見直して返済余力をつくる
収入を増やすより先に取り組みやすいのが、固定費の見直しです。
通信費や保険料、使っていないサブスクリプションなどを整理するだけでも、月数千円単位の返済余力を生み出せる場合があります。
家計の現状を客観的に把握したい場合は、金融広報中央委員会が運営する「知るぽると」の家計診断ツールも参考になります。
こうして生まれた余剰資金を繰り上げ返済の原資として積み立てる習慣が、金利上昇への現実的な備えになります。
まとめ

住宅ローンの金利上昇は、これから家を建てる方にとっても、すでに返済中の方にとっても、家計に直結する重要なテーマです。
2026年には政策金利が31年ぶりの水準まで引き上げられ、変動・固定を問わず金利は上昇傾向にあります。
「5年ルール」「125%ルール」といった仕組みを理解し、金利1%の変化が返済額にどれほど影響するかを具体的な数字で把握しておくことが、後悔しない資金計画の第一歩です。
固定金利への借り換えや繰り上げ返済、家計の見直しなど、今から始められる対策は複数あります。
とはいえ、「自分の場合はどの対策が合っているのか」を一人で判断するのは簡単ではありません。
テラスホームでは、これから注文住宅を建てる子育て世帯を対象に、金利上昇を踏まえた無理のない資金計画のご相談を承っています。
「変動と固定、どちらを選べばいいかわからない」「今の年収でいくらまで借りて大丈夫か知りたい」といったお悩みに、専門スタッフが一つひとつ丁寧にお答えします。
まずは無料相談から、あなたに合った資金計画を一緒に考えてみませんか。