「派遣社員だから、家を買うのは難しいかも…」そう感じている主婦の方は少なくありません。
実は、派遣主婦でも住宅ローンを組んで家を買うことは十分に可能です。
ただし、正社員とは異なる審査基準が設けられているため、事前にしっかりと対策を立てることが成功への近道です。
工務店は、大手ハウスメーカーよりも柔軟な家づくりが得意で、予算や希望に合わせた提案をしてくれる心強いパートナーです。
子育て中の24〜40歳の夫婦にとって、「どこで建てるか」と同じくらい「どう資金を準備するか」も重要なテーマです。
この記事では、住宅ローン審査の基本的な仕組みから、派遣という雇用形態でも審査を通過するための具体的なポイント、物件選びや2026年最新の補助金・税制優遇の情報まで分かりやすく解説します。
この記事でわかること
- 派遣という雇用形態でも住宅ローンを組める理由がわかる
- 審査を通過するための5つの具体的な対策がわかる
- 派遣主婦に向いている物件タイプの選び方がわかる
- 2026年最新の補助金・税制優遇の情報がわかる
- 申し込み前に確認すべきチェックリストがわかる
派遣主婦が家を買う際に直面する住宅ローンの現実
「派遣でも住宅ローンは組めますか?」という問いに、多くの金融機関は明確なYESとは言いません。
派遣社員は「非正規雇用」として扱われることが多く、審査の段階でいくつかのハードルが立ちはだかります。
具体的にどんな点が問題になるのか、主な壁を整理してみましょう。
- 雇用の継続性が証明しにくい(契約更新前提のため)
- 勤続年数が短いと判断されやすい
- 収入が不安定と見なされるケースがある
- 産休・育休中は収入がゼロとして扱われる場合がある
金融機関が住宅ローン審査で重視するのは、「長期にわたって返済を続けられるか」という返済能力の安定性です。
派遣という雇用形態は、この「安定性」という点でどうしても評価が下がりやすい傾向があります。
ただし、金融機関によって審査基準は異なり、雇用形態による制限の度合いにも差があります。
たとえば、住宅金融支援機構が提供するフラット35は、雇用形態を問わず申し込める公的な住宅ローンで、派遣社員でも利用しやすい選択肢のひとつです。
(出典:フラット35|住宅金融支援機構)
派遣社員の住宅ローン審査が難しいとされる理由
金融機関が住宅ローン審査で重視するのは、「安定した収入が長期間続くか」という一点に尽きます。
派遣社員は数ヶ月ごとの契約更新が基本であるため、将来の収入継続性を客観的に証明することが難しく、審査担当者から慎重な目で見られやすい傾向があります。
主な審査上の不利ポイントを以下に整理します。
| 審査項目 | 派遣社員が不利になる理由 |
|---|---|
| 雇用の安定性 | 契約期間が短く、更新保証がない |
| 勤続年数 | 職場が変わるたびにリセットされやすい |
| 収入の継続性 | 契約終了や空白期間が生じる可能性がある |
| 産休・育休中の扱い | 収入ゼロとして審査されるケースがある |
金融庁のガイドラインでも、返済能力の審査において収入の安定性が重要な判断基準とされています。
(出典:金融庁)
派遣社員であること自体が「即審査落ち」を意味するわけではありませんが、こうした構造的な不利を理解したうえで対策を講じることが、審査通過への第一歩です。
それでも派遣主婦が家を買えるケースとは
審査が厳しいと言われる派遣主婦でも、条件が整えば住宅ローンの審査を通過できるケースは確かに存在します。
どのような状況であれば可能性が高まるのか、代表的な条件を見てみましょう。
| 条件 | ポイント |
|---|---|
| 同一派遣先への長期勤務 | 2年以上の継続勤務があると安定性の証明になる |
| 配偶者との収入合算 | 夫婦の収入を合算することで借入額が増やせる |
| 頭金の準備 | 購入価格の10〜20%以上の頭金があると審査に有利 |
| 他のローンや借金がない | 信用情報がクリーンな状態は大きな加点要素になる |
特に配偶者との収入合算や連帯債務は、派遣主婦にとって現実的かつ効果的な方法です。
住宅金融支援機構のフラット35では、夫婦それぞれが派遣社員であっても、年収を100%ずつ合算できる仕組みが用意されています。
雇用形態を問わず前年の収入をもとに審査が行われるため、派遣社員でも申し込みやすいローンとして知られています。
(出典:フラット35|住宅金融支援機構)
条件を一つひとつ整えることが、審査通過への確実な一歩となります。
派遣主婦が住宅ローン審査を通過するための5つのポイント

審査に通過するには、まるで料理で「先に調味料をそろえてから火を入れる」ように、準備の順番と内容が肝心です。
派遣社員という雇用形態は、金融機関から「収入が不安定」と見られやすいため、以下の5つのポイントを押さえることで、審査通過の可能性を大きく高めることができます。
- 収入の安定性を証明する書類を整える
- 勤続年数を可能な限り伸ばしてから申請する
- 頭金を多く用意してローン比率を下げる
- 配偶者との収入合算やペアローンを活用する
- クレジットカードの延滞など信用情報を改善する
詳しい審査基準については、住宅金融支援機構(フラット35公式サイト)でも確認できます。
一つひとつの対策は決して難しくありませんが、どれか一つでも欠けると審査全体に影響するため、全体を見渡した準備が不可欠です。
頭金をしっかり準備して借入額を減らす
住宅ローンの審査では、借入額が少ないほど金融機関からの信頼度が上がります。
派遣主婦の場合、収入の安定性に懸念を持たれやすい分、頭金の多さが審査担当者に与える印象を大きく左右します。
一般的に、物件価格の10〜20%を頭金として用意できると、借入額を抑えられるだけでなく、返済負担率も下がります。
返済負担率とは、年収に占める年間返済額の割合のことで、フラット35では年収400万円未満で30%以下、400万円以上で35%以下が審査上の目安とされています。
| 頭金の割合 | 頭金額 | 借入額 |
|---|---|---|
| 5% | 150万円 | 2,850万円 |
| 10% | 300万円 | 2,700万円 |
| 20% | 600万円 | 2,400万円 |
(物件価格3,000万円の場合の借入額の変化)
頭金の準備には時間がかかりますが、計画的に積み立てることで着実に増やすことができます。
住宅ローンシミュレーション|住宅金融支援機構を活用すると、頭金と借入額の関係を具体的な数字で確認できるのでおすすめです。
信用情報に傷をつけないよう事前に確認する
住宅ローンの審査では、申込者の「信用情報」が金融機関によって細かくチェックされます。
過去のクレジットカードの支払い遅延や、ローンの延滞記録が残っていると、審査に大きなマイナスとなります。
以下のような履歴が信用情報に傷をつける主な原因です。
- クレジットカードの支払い遅延(61日以上または3ヶ月以上)
- 携帯電話の分割払い未払い
- 消費者金融などでの借入れの滞納
- 債務整理・自己破産の記録
自分の信用情報は、日本信用情報機構(JICC)やCIC(指定信用情報機関)に開示請求することで確認できます。
ローン申請の6ヶ月以上前に信用情報を確認し、問題があれば早めに対処することが、審査通過への現実的な第一歩です。
返済負担率を適切な水準に抑える
フラット35の場合、年収400万円未満では返済負担率30%以下、400万円以上では35%以下が上限の目安とされ、無理のない返済を続けるには25%以下に抑えるのが安全ラインといわれています。
派遣主婦の場合、収入が低く見積もられるケースが多いため、この割合が高くなりがちです。
例えば、年収300万円の場合、返済負担率25%では年間返済額は75万円、月々換算で約6.25万円が上限の目安となります。
| 年収 | 安全ライン(25%)の月返済上限額 | 上限(35%)の月返済上限額 |
|---|---|---|
| 250万円 | 約5.2万円 | 約7.3万円 |
| 300万円 | 約6.3万円 | 約8.8万円 |
| 350万円 | 約7.3万円 | 約10.2万円 |
一見すると、返済負担率を低く抑えるには借入額を減らすしかないように思えます。
しかし実際には、頭金を多く用意してローン総額を下げることでも、十分に返済負担率を改善できます。
返済負担率の計算方法や基準については、住宅金融支援機構(フラット35公式サイト)でも詳しく確認できますので、申請前にぜひ一度チェックしてみてください。
フラット35など派遣社員に有利なローンを活用する
フラット35は、住宅金融支援機構が提供する全期間固定金利型の住宅ローンで、雇用形態を問わず申し込める点が大きな特徴です。
派遣社員・契約社員・パート・自営業者であっても、「継続的な収入があること」を条件に申し込みが可能です。
勤続年数の縛りがないため、転職直後や派遣先が変わった直後でも申請できる点も、派遣主婦にとって心強いポイントです。
産休・育休中であっても、収入の確認ができれば申し込みができる場合があります。
全期間固定金利のため、借りた時点で35年間の返済額が確定し、将来の金利上昇リスクを心配する必要がありません。
| ローンの種類 | 特徴 | 派遣主婦にとってのメリット |
| フラット35 | 全期間固定金利、雇用形態を問わず申込可 | 収入合算100%が可能で審査基準が明確 |
| 労働金庫(ろうきん) | 働く人のための福祉金融機関 | 対面相談で個別事情を考慮してもらいやすい |
| 民間銀行の住宅ローン | 銀行独自の審査基準 | 金利は低めだが雇用形態の影響を受けやすい |
「メガバンクの事前審査に落ちたから住宅購入は無理」と諦める前に、フラット35や労働金庫など、派遣社員に門戸を開いている金融機関を検討してみましょう。
各金融機関の最新の審査基準や金利は変動するため、実際の申し込み前に住宅金融支援機構や各金融機関の公式サイトで最新情報をご確認ください。
夫婦の収入合算やペアローンを検討する
派遣社員の場合、単独での住宅ローン申請では収入が不安定と見なされやすく、希望する借入額に届かないケースがあります。
そこで有効なのが、配偶者の収入を合わせて審査を受ける方法です。
大きく分けると「収入合算」と「ペアローン」の2種類があります。
これは、一人では持てない重い荷物を二人で分けて運ぶようなもので、それぞれの負担を軽減しながら目標に近づける仕組みです。
| 種類 | 特徴 | 注意点 |
|---|---|---|
| 収入合算 | 夫婦の収入を合算して審査を受ける | 主たる借主のみが債務者になる |
| ペアローン | 夫婦それぞれがローンを組む | 双方に返済義務が発生する |
収入合算の細かいルールは、フラット35|住宅金融支援機構でも詳しく確認できます。
どちらの方法も、夫婦二人の信用情報や収入状況が審査に影響するため、事前に家計全体を見直しておくことが大切です。
収入合算やペアローンと同様に、親世帯との協力で借入額を増やす「親子ローン」という選択肢もあります。
関連記事:親子ローンとは?仕組みやメリット・デメリットを解説
親世代の年収や資産状況によっては、親子ローンが収入合算やペアローンよりも有利な条件を引き出せる場合もあるため、あわせて検討してみるとよいでしょう。
派遣主婦が家を購入する際に選ぶべき物件の種類
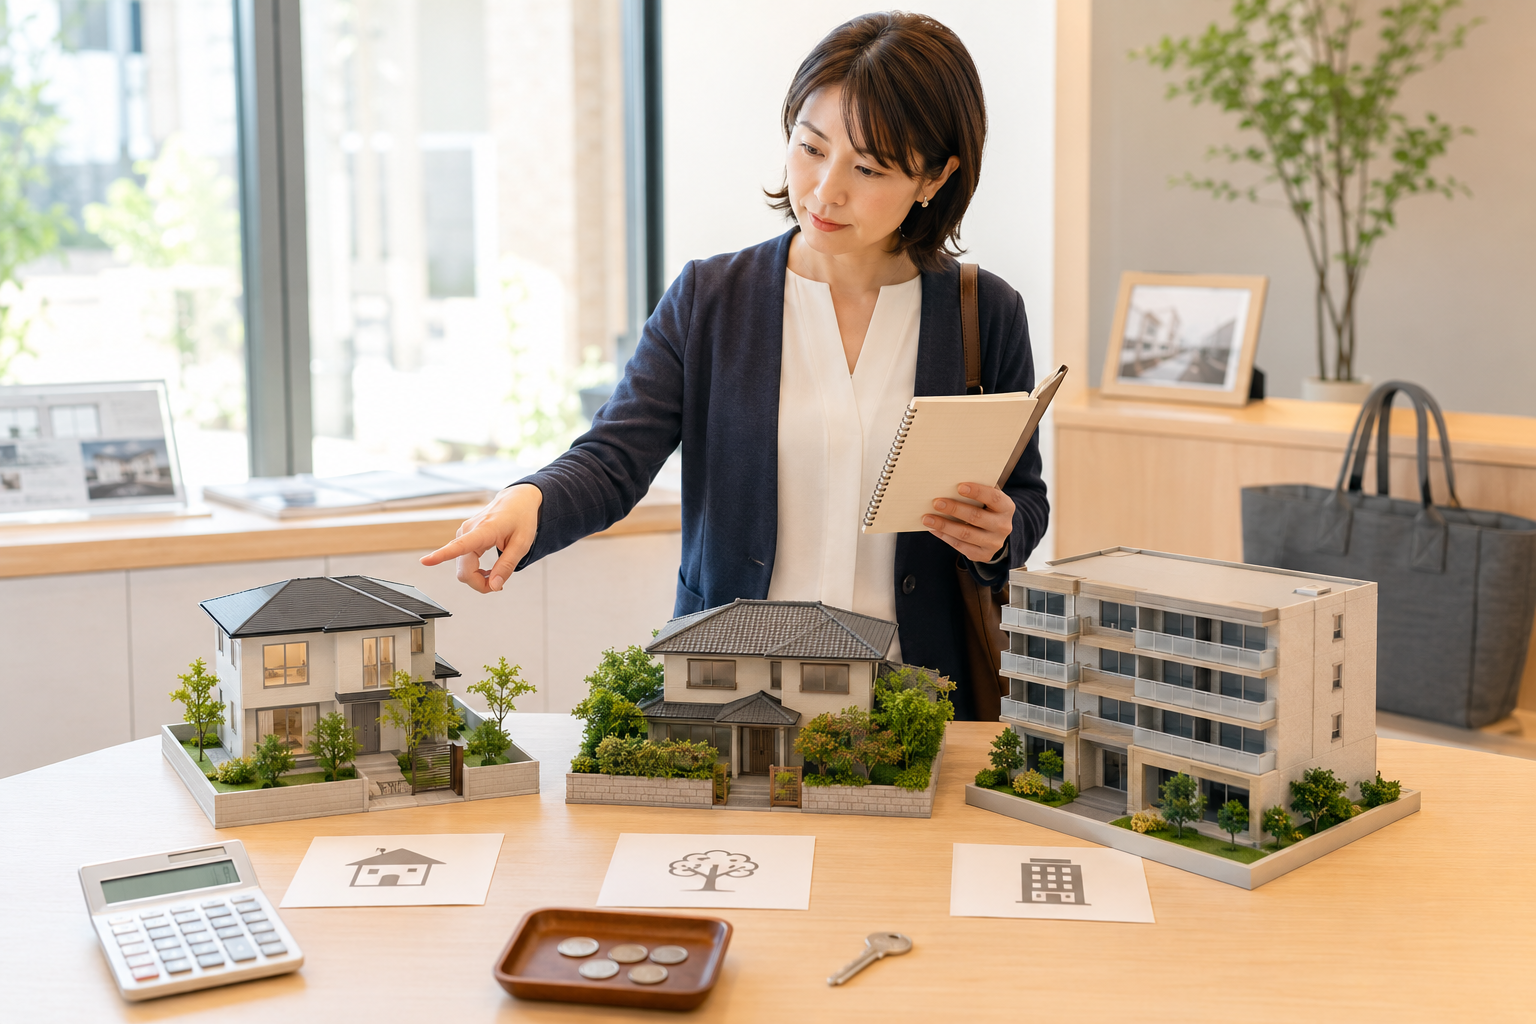
住宅ローンの審査対策と並んで、「どのような物件を選ぶか」も派遣主婦にとって重要な戦略のひとつです。
借入額そのものを抑えられる物件を選ぶことで、審査のハードルを下げながら、無理のない返済計画を立てることができます。
ここでは、派遣主婦に向いている代表的な2つの選択肢を紹介します。
中古物件・中古マンションという選択肢のメリット
予算を抑えながらも広さや立地にこだわりたいなら、新築にこだわらない判断が功を奏することがあります。
新築と比較したとき、中古物件・中古マンションには無視できない経済的メリットがあります。
国土交通省の調査によれば、中古住宅の平均購入価格は新築と比べて大幅に低く、同じ予算でより広い物件や利便性の高いエリアを選べるケースも少なくありません。
(出典:住宅市場動向調査|国土交通省)
| メリット | 内容 |
|---|---|
| 購入価格が低い | 新築より割安で、頭金や諸費用の負担が軽減される |
| 立地の選択肢が広い | 駅近など好条件の物件が見つかりやすい |
| 実物確認ができる | 日当たりや騒音など住環境を事前にチェックできる |
| リノベーション向き | 自分好みに改装しやすく、費用も計画しやすい |
中古物件はローン審査においても、物件価格が低い分だけ借入額を抑えられるという点で、派遣主婦にとって特に有利な選択肢です。
ローコスト住宅や二世帯住宅の活用方法
住宅購入を検討しているとき、「予算が足りないかもしれない」と感じたことはないでしょうか。
そんな方にとって有力な選択肢となるのが、ローコスト住宅や二世帯住宅の活用です。
ローコスト住宅とは、設計や仕様を標準化することでコストを抑えた住宅のことで、1,000万円台から建てられるケースもあります。
住宅ローンの借入額を減らせるため、派遣主婦でも審査が通りやすくなるという大きなメリットがあります。
主な特徴を以下にまとめます。
- ローコスト住宅:建築費を抑えることで、借入額を減らし審査ハードルを下げられる
- 二世帯住宅:義両親などと収入を合算することで、世帯としての返済能力を高められる
- 親子ローン(リレーローン):将来の収入見込みも含めた審査が可能になる場合がある
予算と審査の両面から有利な状況をつくることが、派遣主婦の家購入では現実的な戦略といえます。
派遣主婦が家を買うときに利用できる補助金・支援制度
家を購入する際、派遣社員という雇用形態を理由に諦める必要はありません。
国や地方自治体には、収入や雇用形態に関わらず利用できる補助金・支援制度が複数存在しています。
上手に活用することで、住宅取得の費用負担を大幅に軽減できる可能性があります。
| 制度名 | 概要 | 対象者 |
|---|---|---|
| すまい給付金(終了) | 住宅購入時に現金給付 | 収入制限あり・登記上の持ち主 |
| 住宅ローン控除(減税) | 所得税・住民税から控除 | ローン利用者全般 |
| みらいエコ住宅2026事業 | 省エネ住宅の新築・リフォームに補助 | 全世帯(子育て世帯は要件緩和あり) |
| 地方自治体の移住補助 | 地方移住に伴う住宅取得費の補助 | 各自治体の要件を満たす世帯 |
特に「みらいエコ住宅2026事業」は、2025年度に実施された「子育てグリーン住宅支援事業」の後継として2026年度に創設された、省エネ性能の高い住宅の新築やリフォームに対する国の補助制度です。
子育て世帯や若者夫婦世帯に限らず全世帯が対象で、省エネ性能に応じて新築は最大110万円(寒冷地は125万円)、リフォームは最大100万円の補助が受けられます。
(出典:みらいエコ住宅2026事業|国土交通省)
住宅ローン控除については、2026年度(令和8年度)の税制改正により、控除の適用期限が2030年12月31日までの入居分に5年延長されました。
19歳未満の子どもがいる世帯や夫婦のいずれかが40歳未満の世帯(子育て世帯・若者夫婦世帯)は、借入限度額が上乗せされる優遇措置の対象となります。
(出典:住宅ローン減税|国土交通省)や国税庁の公式情報で、最新の要件を確認できます。
【要確認】具体的な借入限度額や控除率は住宅の性能・入居年によって細かく異なるため、契約前に必ず最新の公式情報をご確認ください。
派遣主婦が家を買うメリットとデメリットを整理する
持ち家を検討する際、派遣という働き方が「足かせ」になると思われがちですが、実際にはメリットとデメリットの両面があります。
冷静に整理することで、後悔のない判断ができるようになります。
| 項目 | メリット | デメリット |
|---|---|---|
| 家賃 | 持ち家になることで毎月の家賃がなくなる | ローン返済が固定費として発生する |
| 資産 | 不動産という資産を形成できる | 派遣収入は不安定で資産価値が下がるリスクもある |
| 生活基盤 | 子どもの学区や生活環境を安定させやすい | 転勤・転居の際に売却や賃貸対応が必要 |
| ローン審査 | 夫婦合算収入で審査を有利に進められる場合がある | 派遣収入は審査で低く見られやすい |
国土交通省の調査によれば、住宅取得者のうち共働き世帯の割合は年々増加しており、派遣を含むパート・非正規雇用の配偶者が収入合算に参加するケースも増えています。
(出典:住宅市場動向調査|国土交通省)
メリットを最大化するには、デメリットをあらかじめ把握した上で資金計画を立てることが欠かせません。
家を購入することで得られる安心感と資産形成
持ち家を持つことは、単に「住む場所を確保する」以上の意味があります。
毎月の家賃という固定費がなくなり、ローン完済後は住居費の負担が大きく軽減される点は、派遣という収入が変動しやすい働き方にとって特に心強いメリットです。
また、不動産という資産を形成できることも見逃せないポイントです。
将来、収入状況が変化した場合には、住み替えのために売却したり、賃貸に出して収入を得たりといった選択肢も持てるようになります。
賃貸のまま暮らし続ける場合、更新のたびに家賃が見直されるリスクや、高齢期に賃貸契約を更新しにくくなるリスクも指摘されています。
このようなリスクを避けられる点も、持ち家を選ぶ安心感のひとつといえるでしょう。
派遣雇用の不安定さが購入後に与えるリスク
家を購入した後に派遣契約が更新されなかった場合、収入が突然途絶えるリスクは決して小さくありません。
正社員と異なり、派遣雇用は契約期間ごとに雇用の継続が保証されるわけではないため、返済計画に狂いが生じる可能性があります。
主なリスクを以下に整理します。
- 契約終了による収入減少でローン返済が滞るリスク
- 次の派遣先が見つかるまでの空白期間の発生
- 収入が不安定なため、繰り上げ返済の計画が立てにくい
- 金利上昇局面で返済額が増加した際に対応が困難になる
金融庁は、住宅ローンの返済が困難になった場合の相談窓口として金融機関への早期連絡を推奨しています。
(出典:金融庁)
万一の際は、返済猶予や条件変更の交渉が可能な場合もあるため、一人で抱え込まないことが大切です。
ちなみに、派遣期間中に半年分以上の生活費と住宅ローン返済額をカバーできる緊急予備資金を確保しておくことが、購入後のリスク管理において最も効果的な対策とされています。
購入前の段階から、万が一に備えた資金計画を立てておくことを強くおすすめします。
関連記事:住宅ローンで生活がギリギリ?原因・対策・滞納リスクを徹底解説
返済に不安を感じた際の具体的な対処法は、こちらの記事で詳しく解説していますので、あわせて参考にしてください。
派遣主婦が住宅ローンを申し込む前に確認すべきチェックリスト

申し込み前に、以下のチェックリストで自分の状況を整理しておきましょう。
- 現在の派遣先での勤務期間が2年以上、または継続の見込みがあるか
- 物件価格の10〜20%程度の頭金を準備できているか
- JICCやCICで自分の信用情報を確認し、延滞などの記録がないか
- 返済負担率が25%以内に収まる借入計画になっているか
- 配偶者や親との収入合算・ペアローン・親子ローンを検討したか
- フラット35や労働金庫など、雇用形態に左右されにくい金融機関を調べたか
- 利用できる補助金や住宅ローン控除の要件を確認したか
- 契約終了に備えて、半年分以上の生活費と返済額をカバーできる予備資金があるか
まとめ

派遣主婦という立場でも、正しい知識と準備があれば家を買う夢は現実になります。
雇用形態だけで諦めてしまうのは、実はとてももったいない選択かもしれません。
住宅ローン審査では、勤続年数や収入の安定性が重視されますが、配偶者との収入合算やフラット35の活用など、派遣社員ならではの対策が確かに存在します。
物件選びや補助金・税制優遇の情報を組み合わせることで、審査のハードルをさらに下げられる可能性もあります。
事前に自分の状況を整理し、金融機関や住宅会社に相談することで、審査通過への道筋が見えてきます。
「どこに相談すればいいか分からない」——そんな派遣主婦の方こそ、まずは工務店への相談から始めてみませんか。
THE TERRACE HOMEは、関西エリアで注文住宅を手がける工務店として、派遣という働き方や収入状況に合わせた資金計画のご提案から、家づくりまで丁寧にサポートしています。
「頭金がどれくらい必要か分からない」「フラット35が使えるか知りたい」といったお金の悩みも、家づくりの一部として一緒に整理していきます。
まずは無料相談で、ご家庭の状況に合った資金計画と家づくりのプランをご確認ください。